
In het kort
- Een auditor keurt cijfers meestal af omdat er bewijs ontbreekt of de afbakening is veranderd, en niet door een rekenfout.
- Vraag de bevindingen per post schriftelijk op voordat je ook maar één cijfer aanpast.
- Herhaling voorkom je door de manier van gegevens verzamelen te veranderen, en die verandering werkt pas vanaf de volgende periode.
Als je auditor je emissiecijfers afkeurt, betekent dat bijna nooit dat je verkeerd hebt gerekend. Meestal kon de assurance-partij een gerapporteerd cijfer niet herleiden tot een bron die zij betrouwbaar vindt, is de afbakening tussen twee jaren veranderd, of heb je een schatting gebruikt waar de auditor gemeten gegevens verwachtte. Vraag deze week de bevindingen per post schriftelijk op en scheid de problemen met bewijs van de problemen met de methode. Problemen met bewijs kun je vaak binnen een paar dagen oplossen. Om herhaling te voorkomen, moet je de manier veranderen waarop je gegevens verzamelt. Die verandering werkt pas vanaf de volgende periode, dus je moet er nu over beslissen.
Je eerste neiging is waarschijnlijk om meteen de spreadsheet te openen en opnieuw te gaan rekenen. Doe dat nog niet, want je weet nog niet welk cijfer de auditor ter discussie stelt en waarom.
Waarom keuren auditors emissiecijfers eigenlijk af?
Bijna elke afkeuring valt onder een van de zes redenen hieronder. Maar één daarvan is een rekenfout.
| Bevinding | Wat het werkelijk betekent | Gebruikelijke hersteltijd |
|---|---|---|
| Invoer niet te herleiden tot een bron | Het cijfer is overgetypt of het bronbestand is verdwenen | Een paar dagen, als het bestand nog bestaat |
| Afbakening tussen jaren veranderd | Een entiteit of locatie is zonder toelichting toegevoegd of weggelaten | Enkele weken, want een eerder jaar moet worden herberekend |
| Schatting gebruikt terwijl er gegevens zijn | Er is een benadering gebruikt voor iets dat je kunt meten | Eén verzamelronde |
| Bron van de factor onduidelijk | De factor heeft een naam, maar database, versie of waarde ontbreken | Een paar dagen, als de tool dit vastlegt |
| Geen functiescheiding | De opsteller en de goedkeurder gebruiken dezelfde login | Direct op te lossen, en daarna blijvend |
| Scope 3-categorie onvolledig | Een materiële categorie is zonder onderbouwing weggelaten | Enkele weken, plus een schriftelijke onderbouwing |
Vergelijk de brief met bevindingen eerst met deze tabel, voordat je iets anders doet. Het soort bevinding bepaalt wat je moet doen. Als je een probleem met de afbakening aanpakt alsof het om ontbrekend bewijs gaat, verlies je de week die je hebt.
Wat doe je in de eerste week?
Zet in de eerste week vijf stappen, in deze volgorde.
Vraag de bevindingen per post schriftelijk op. Een samenvattende e-mail is niet genoeg. Je moet weten welke posten in de steekproef zaten, welke zijn afgekeurd en op welke grond. Assurance-partijen verwachten dit verzoek, en ze vatten het niet op als een aanval.
Leg de huidige versie vast. Maak een kopie van de inventarisatie precies zoals je die hebt ingediend. Wat je ook herstelt, je moet later kunnen laten zien wat er is veranderd en waarom. Dat kan niet meer als je in het origineel hebt zitten werken.
Deel de bevindingen in: bewijs, methode en afbakening. Bevindingen over bewijs zijn administratief en snel op te lossen. Bij bevindingen over de methode moet je een schriftelijke onderbouwing geven. Bij bevindingen over de afbakening moet je meestal het cijfer van een vergelijkingsjaar herberekenen, en daarover beslist degene die verantwoordelijk is voor de rapportage.
Zoek uit of de deadline echt vaststaat. Een oordeel met beperking, een uitgesteld oordeel en een herhaalde steekproef zijn drie verschillende uitkomsten, elk met een eigen planning. Vraag de auditor op welke uitkomst het afstevent.
Wijs één verantwoordelijke aan. Afkeuringen die blijven slepen, zijn bijna altijd afkeuringen waarbij drie mensen elk voor een derde van het herstel verantwoordelijk zijn.
Hoe herstel je een cijfer zonder opnieuw te beginnen?
Je herstelt alleen de categorieën waarover de auditor vragen heeft, niet de hele inventarisatie. Hier gaat het vaak mis, en dat kost dan maanden.
Begin bij de posten uit de steekproef. Zoek voor elke post het oorspronkelijke document op en noteer er vier gegevens bij: de hoeveelheid, de eenheid, de factor met database en versie, en de datum waarop de post is ingevoerd. Als het document bestaat, kun je de meeste van deze bevindingen meteen afsluiten.
Als het document niet bestaat, heb je drie eerlijke mogelijkheden, en je moet vermelden welke je hebt gekozen. Je kunt het document opnieuw opvragen bij de leverancier of de verhuurder. Je kunt een verdedigbare schattingsmethode gebruiken en die methode vastleggen. Of je kunt de post uitsluiten en die uitsluiting toelichten met een onderbouwing van de materialiteit. Auditors accepteren alle drie de mogelijkheden, maar een cijfer zonder uitleg accepteren ze niet.
Is je afbakening veranderd, herbereken dan het vergelijkingsjaar volgens de nieuwe afbakening en bewaar het oorspronkelijke cijfer ernaast. Een herberekening die je duidelijk markeert en toelicht, laat zien dat je je rapportage onder controle hebt. Een wijziging zonder toelichting was juist de reden voor de bevinding.
Heb je deze taak overgenomen van iemand anders en moet je helemaal opnieuw beginnen, volg dan de volgorde van stappen in carbon accounting vanaf nul. Zo voorkom je dat je de verkeerde kant op begint.
Wat als de gegevens echt niet bestaan?
Zeg dat dan duidelijk en precies, en probeer het niet te verbergen alsof het een fout is.
Een toelichting die een controle doorstaat, bestaat uit vier onderdelen: wat ontbreekt, waarom het ontbreekt, wat je in plaats daarvan hebt gedaan en wat je in de volgende periode anders doet. Een verhuurder die de gegevens van tussenmeters niet wil delen, is een echte beperking. Een schatting op basis van het vloeroppervlak, waarbij je de methode vermeldt, is daarop een verdedigbaar antwoord. Een schatting die je presenteert als gemeten gegevens, is dat niet.
Voor scope 3-categorieën geldt hetzelfde. Je mag een categorie weglaten als je dat kunt onderbouwen. Als je een categorie zonder toelichting weglaat, stelt de auditor daar vragen over. Waar de ontbrekende categorie in je keten zit en hoe ver je erin moet gaan, is een vraag over de afbakening. Daar draait scope 3-werk om.
Wat voorkomt dat het volgend jaar weer gebeurt?
Je hebt vier structurele veranderingen nodig. Geen daarvan los je op door alleen software aan te schaffen.
Verzamel gegevens bij de bron, niet pas als je gaat rapporteren. Elk cijfer dat je overtypt, kan volgend jaar een bevinding worden. Upload het bronbestand, bewaar het en koppel elke invoer aan dat bestand.
Scheid de rollen van opsteller, reviewer en goedkeurder. Geef drie mensen met naam elk een eigen rol en een eigen login. Dit is de goedkoopste beheersmaatregel in het hele traject, en je voorkomt er een hele groep bevindingen mee.
Leg de afbakening schriftelijk vast. Beschrijf op één pagina welke entiteiten, welke locaties, welke consolidatiemethode en welke uitsluitingen je hanteert. Pas die afbakening alleen bewust aan, en herbereken eerdere jaren als je haar wijzigt.
Doe een proefcontrole voordat de echte controle begint. Kies in de maand voordat de assurance start tien van je eigen posten en probeer ze te onderbouwen. Elke fout die je zelf vindt, hoeft de auditor niet meer te vinden.
Waar helpt software, en waar niet?
Software helpt bij drie van de zes bevindingen uit de tabel: de herkomst van factoren, de functiescheiding en het herleiden van een invoer tot het geüploade bestand. Juist dat kan een spreadsheet niet, want een spreadsheet houdt niet bij wie wat heeft veranderd.
Software helpt niet bij een besluit over de afbakening, bij een onderbouwing van de materialiteit of bij een verhuurder die je geen meterstanden stuurt. Dat zijn vragen over governance en over de relatie met anderen, en die lost geen enkele tool op.
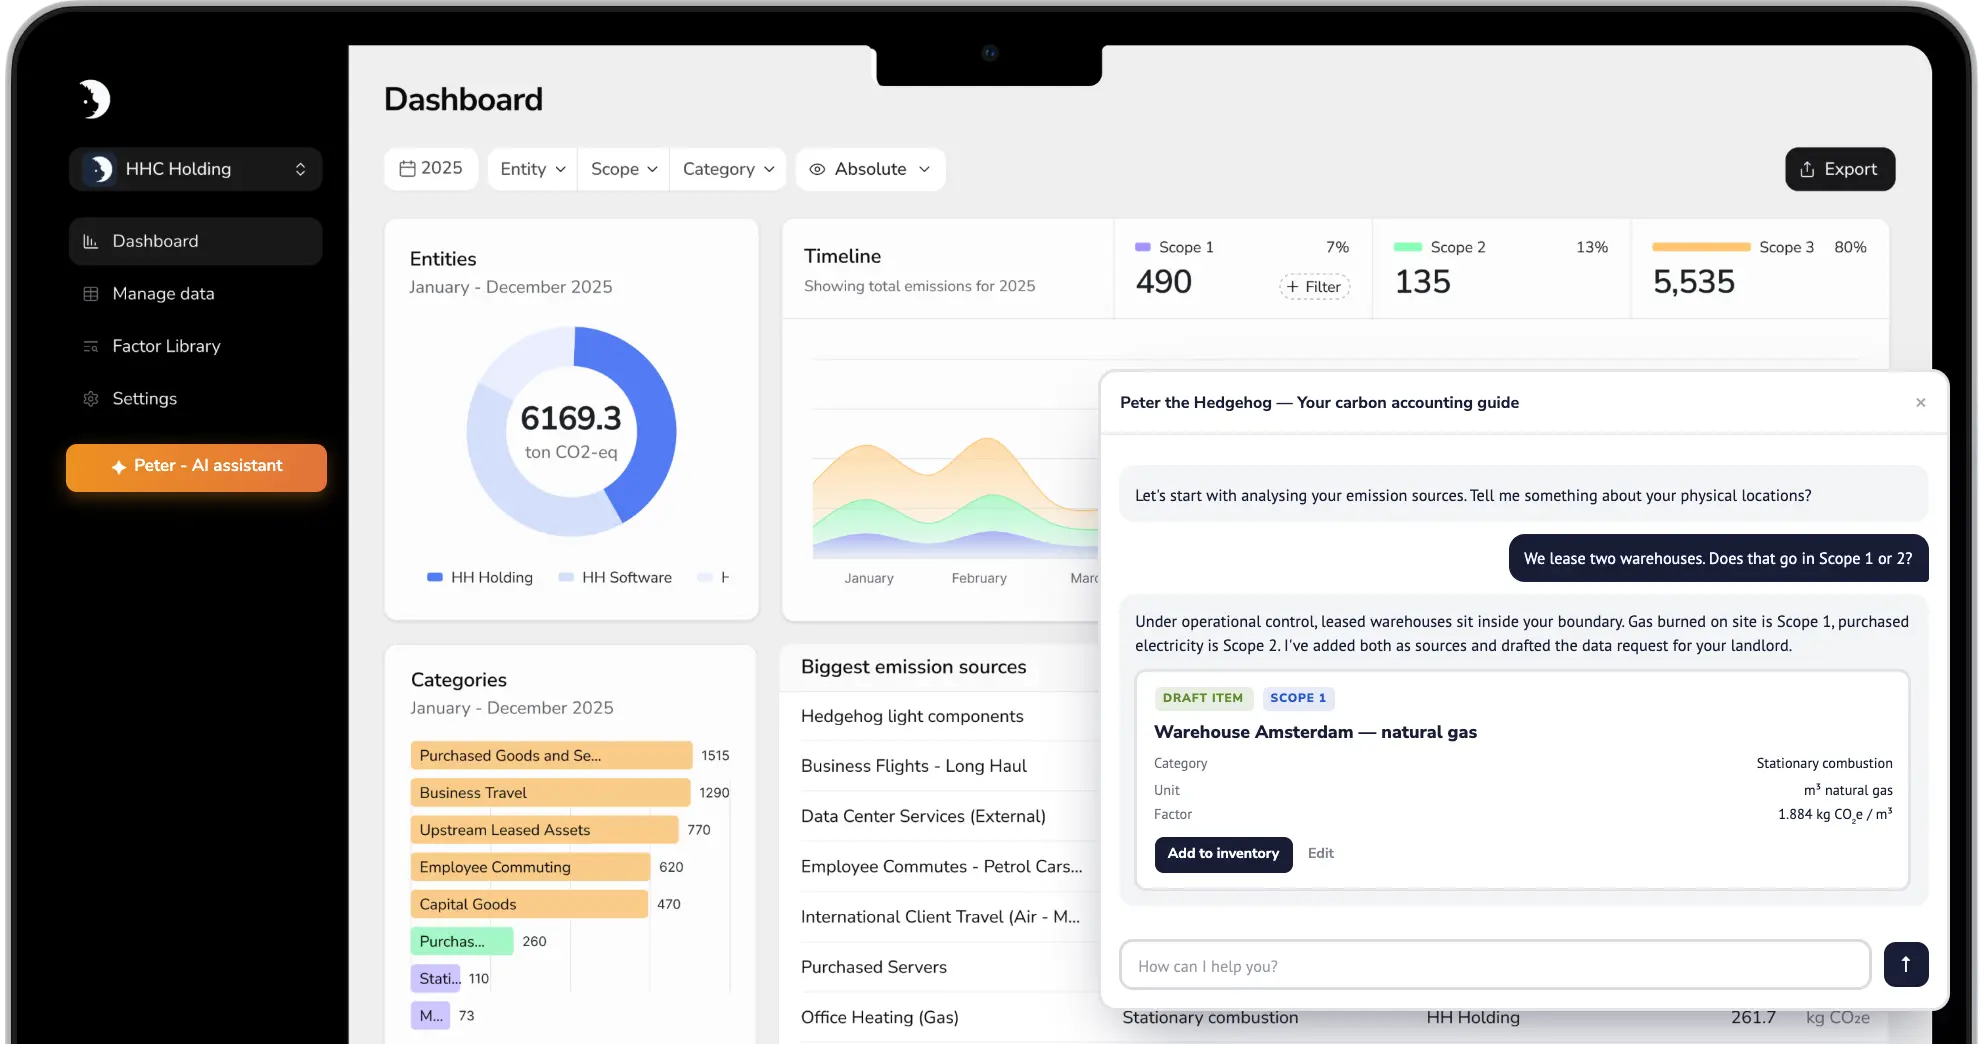
Het Hedgehog-platform neemt het softwaredeel voor zijn rekening. Je stelt er een inventarisatie volgens het GHG Protocol mee op, op basis van een plan voor de gegevensverzameling. Het platform bevat meer dan 20.000 spend-based en activity-based factoren, en je kunt eigen cijfers van je organisatie en van leveranciers toevoegen. Je beheert er entiteiten op verschillende locaties en vestigingen mee, en er zijn aparte gebruikersrollen voor data-eigenaren, auditors en managers. Je kunt onder meer rapporteren volgens het GHG Protocol, PPN 006 en de CO2-Prestatieladder. Je kunt zonder verkoopgesprek een gratis account openen, en Pro kost vanaf EUR 1.200 per jaar.
Ken twee beperkingen voordat je ervan uitgaat dat een overstap naar een ander platform een afkeuring oplost.
Het platform laat toegepaste omrekeningen niet volledig zien. Een klant uit het segment Mid-Market gaf Hedgehog in juli 2026 op G2 een 4 van de 5. Deze klant wilde de omrekenfactor kunnen zien tussen een oorspronkelijk invoerbestand en de invoer in het platform, en weten met welke calculator een afstand was berekend. Gaat jouw bevinding specifiek over het herleiden van een omrekening, neem dan rechtstreeks contact met ons op en ga er niet van uit dat het probleem al is opgelost.
Het invoeren van de gegevens kost de meeste tijd. Een reviewer uit het segment Small Business schreef in augustus 2026 op G2 dat het invoeren van gegevens veel handwerk kost, en dat het platform perfect werkt zodra de gegevens erin staan, maar dat het invoeren het lastige deel is. In een jaar waarin je cijfers zijn afgekeurd, kun je het je niet veroorloven om dat werk te onderschatten.
Wat doe je hierna?
Werk eerst de stappen voor de eerste week af, voordat je technisch aan de slag gaat. Vraag de bevindingen schriftelijk op, leg de oorspronkelijke versie vast, deel de bevindingen in drie groepen in, wijs één verantwoordelijke aan en bespreek eerlijk met de auditor hoe hard de deadline is.
Kies daarna de bevinding die elk jaar terugkomt als je er niets aan doet, en los die als eerste op. Meestal is dat de manier waarop je gegevens verzamelt. De andere bevindingen in de brief gelden alleen voor dit jaar, maar deze komt elk jaar terug.
Wil je de bevindingen doornemen met iemand die al eens onder tijdsdruk een inventarisatie heeft hersteld, plan dan een gesprek. Wil je de categorieën waarover de auditor vragen heeft eerst zelf herstellen, begin dan met een gratis account.
Bronnen: Hedgehog platform, Hedgehog op G2, GHG Protocol Corporate Standard. Geverifieerd op 27 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-27.