In het kort
- De afbakening bepaalt hoe hoog je uitstoot uitvalt. Leg daarom eerst vast welke entiteiten en locaties meetellen, voordat je gaat rekenen.
- Geef zowel het location-based als het market-based scope 2-cijfer, want je klant moet ze allebei rapporteren.
- Stuur je niets, dan moet je klant je uitstoot schatten op basis van sectorgemiddelden. Die schatting valt meestal ongunstig voor je uit.
Bijna alle onderdelen van een VSME-rapport kun je schrijven op basis van wat je al over je bedrijf weet. Voor de broeikasgasrapportage geldt dat niet, omdat je daarvoor moet rekenen in plaats van beschrijven. Je moet bepalen welke delen van je bedrijf meetellen, je hebt gegevens over je activiteiten nodig, voor elke rij een emissiefactor en voor elk gegeven een brondocument. Je klant kijkt ook als eerste naar dit onderdeel, omdat het als enige rechtstreeks meetelt in een cijfer dat hij zelf moet publiceren. Dit artikel legt uit hoe je dat cijfer de eerste keer goed berekent.
Waarom moet je alleen voor dit VSME-onderdeel rekenen?
De andere onderdelen vragen wat je doet. Dit onderdeel vraagt hoeveel je uitstoot.
VSME is een standaard van EFRAG die in Aanbeveling (EU) 2025/1710 van de Europese Commissie staat. Die aanbeveling is niet bindend en bepaalt dat een eigen verklaring van de mkb-onderneming volstaat, zonder verplichte assurance. Er controleert dus geen accountant je cijfer, maar er kijkt wel iemand naar. Dat is een duurzaamheids- of inkoopanalist bij een grote klant, die jouw uitstoot in ton CO2-equivalent gaat opnemen in de eigen inventarisatie. Die analist ziet het meteen als je de afbakening niet noemt, als je scope 2 maar op één manier berekent of als je totaal niet aansluit op dat van vorig jaar.
De rest van de standaard beschrijft je bedrijf. Dit onderdeel wordt een deel van de cijfers van een ander bedrijf. Daarom verdient het meer aandacht dan je op grond van de lengte in de standaard zou denken. Wil je eerst de hele standaard leren kennen, lees dan wat VSME is en wat je klant echt mag vragen.
Wat bepaalt het cijfer al voordat je gaat rekenen?
De afbakening bepaalt het cijfer, en daar moet je langer over nadenken dan over de emissiefactoren.
De afbakening hangt af van twee vragen. Welke rechtspersonen horen bij de rapporterende onderneming? En hoe ga je om met entiteiten waarover je maar gedeeltelijk zeggenschap hebt? Het is verstandig om de werkwijze van grote rapporterende bedrijven over te nemen. Je bent er niet toe verplicht, maar je klant werkt er wel mee. Volgens ESRS 1 wordt de duurzaamheidsverklaring opgesteld voor dezelfde rapporterende onderneming als de jaarrekening. Voor broeikasgassen neemt ESRS E1 daarnaast deelnemingen, joint ventures, niet-geconsolideerde dochterondernemingen en gezamenlijke activiteiten mee, voor zover de onderneming er operational control over heeft. Heeft de onderneming operational control over een entiteit, dan telt 100 procent van de uitstoot van die entiteit mee, en niet alleen het deel dat overeenkomt met het aandelenbelang (equity share).
Voor een mkb-bedrijf met één rechtspersoon en drie locaties neem je dit besluit in vijf minuten. Voor een groep met een joint venture en een minderheidsbelang is dit het grootste deel van het werk. Kies je hier verkeerd, dan zit de fout in elk volgend jaar, of je moet de cijfers herberekenen en dan ziet je klant dat als een correctie.
Beschrijf de afbakening in één alinea en zet die bovenaan de rapportage. Is de lezer het niet eens met een afbakening die je hebt beschreven, dan kun je erover in gesprek gaan. Beschrijf je de afbakening niet, dan stuurt de klant je rapportage terug.
Geef je voor scope 2 één cijfer of twee?
Geef twee cijfers. Dat kost je bijna geen extra werk en je klant hoeft je er dan niet opnieuw om te vragen.
Een bedrijf dat onder de CSRD rapporteert, moet volgens ESRS E1-6 de bruto scope 2-uitstoot op twee manieren rapporteren: location-based, op basis van het gemiddelde van het elektriciteitsnet, en market-based, op basis van je eigen energiecontracten. Het totaal wordt daarna ook op beide manieren gepresenteerd. Neemt je klant jouw cijfer op in zijn totaal en lever je er maar één aan, dan vraagt hij om het andere cijfer of maakt hij er zelf een schatting van.
De twee cijfers verschillen zodra je gecertificeerde groene stroom inkoopt. Het location-based cijfer rekent met het gemiddelde van het net op de plek waar je de elektriciteit verbruikt. Het market-based cijfer rekent met de contracten die je werkelijk hebt afgesloten. Bedrijven die groene stroom inkopen, willen soms alleen het market-based cijfer publiceren, omdat dat lager is. Publiceer ze allebei en vermeld bij elk cijfer welke methode je hebt gebruikt. Een scope 2-cijfer zonder vermelding van de methode is de meest voorkomende reden dat een klant de gegevens van een leverancier terugstuurt.
Hoeveel scope 3 heb je echt nodig?
Je hoeft niet alle vijftien categorieën te berekenen, maar je kunt scope 3 ook niet helemaal overslaan.
ESRS E1-6 verplicht een rapporterend bedrijf niet om alle vijftien categorieën op te nemen. Het bedrijf moet elke significante categorie opnemen, dus elke categorie die voor dat bedrijf prioriteit heeft. Je klant zoekt dus geen volledigheid. Hij wil vooral gegevens over de paar categorieën die het grootste deel van zijn eigen totaal bepalen. Voor de meeste bedrijven is dat de categorie ingekochte goederen en diensten, en daar val jij als leverancier onder.
De praktische vraag is dus niet hoeveel scope 3 je moet berekenen. De vraag is in welke categorie je voor je klant valt, en welke categorieën bij jou het grootst zijn. Een vervoerder valt voor zijn klant onder transport, een fabrikant van onderdelen onder ingekochte goederen. Beantwoord die vragen, bereken de één of twee categorieën die daaruit volgen en vermeld duidelijk welke categorieën je niet hebt meegenomen. Een beperkte berekening met een duidelijke toelichting is altijd beter dan een brede berekening die vaag blijft. Vragen klanten ook om gegevens over je eigen leveranciers, dan kun je scope 3-consulting inschakelen.
Wat gebeurt er als je niets aanlevert?
Dan berekent je klant zelf een cijfer voor jouw uitstoot, en dat valt meestal ongunstig uit.
Kan een rapporterende onderneming na redelijke inspanningen geen gegevens uit haar waardeketen verzamelen, dan moet ze die volgens ESRS 1 paragraaf 69 schatten. Ze gebruikt daarvoor alle redelijke en onderbouwde informatie, zoals sectorgemiddelden en andere benaderingen. Schatten is in de standaard dus de gewone werkwijze en geen noodoplossing. Als jouw cijfer ontbreekt, blijft er in het rapport van je klant dus geen gat. Je klant rekent dan met een sectorgemiddelde op basis van je factuurbedragen, en daarin telt niets mee van wat je zelf al hebt gedaan om je uitstoot te verlagen.
Dit is het sterkste commerciële argument om de berekening te maken, maar leveranciers horen het zelden. Je vult niet alleen een formulier in, je zorgt ervoor dat je klant met jouw echte cijfer rekent in plaats van met een schatting.
Dit laat ook zien hoe ver de wettelijke grens voor ketenvragen reikt. Die grens geeft een leverancier met gemiddeld maximaal 1.000 werknemers het wettelijke recht om informatie te weigeren die verder gaat dan de vrijwillige standaard, en een contractbepaling die daarvan afwijkt, is niet bindend. Daarbij gelden twee kanttekeningen. Het recht gaat pas gelden via nationaal recht, en de lidstaten hebben tot 19 maart 2027 om de richtlijn om te zetten, dus je kunt je er nu nog niet op beroepen. En ook daarna hoeft je klant geen lege plek in zijn rapport te laten als jij geen gegevens geeft. Weigeren is dus een recht, maar geen goede strategie. In het artikel over welke ESG-vragen je mag weigeren leggen we het verschil uit.
Waar komen de gegevens vandaan?
Bij de meeste mkb-bedrijven komt het grootste deel van de uitstoot uit vier bronnen.
| Activiteit | Waar de gegevens staan | Scope | Wat er meestal misgaat |
|---|---|---|---|
| Brandstof voor eigen voertuigen en machines | Tankpassen, telematica, registratie van draaiuren | 1 | Huurvoertuigen en machines van onderaannemers worden vergeten |
| Gas, olie en koudemiddelen op locatie | Energierekeningen, onderhoudsrapporten | 1 | Bijgevuld koudemiddel staat nooit als uitstoot op een factuur |
| Ingekochte elektriciteit en warmte | Meterstanden, leveringscontracten, certificaten | 2 | Er wordt maar één van de twee scope 2-cijfers berekend |
| Ingekochte goederen en diensten | Inkoopadministratie, gegevens van leveranciers als die er zijn | 3 | Er wordt gerekend met bedragen terwijl de leverancier een eigen cijfer heeft |
Drie van de vier bronnen staan al in je financiële administratie. De eerste stap is dus de gegevens eruit halen, niet meten. Het meeste werk zit in het koppelen van gegevens uit verschillende bronnen, niet in het rekenen.
Hoe houd je het cijfer volgend jaar vergelijkbaar?
Houd de rekenmethode gelijk. De uitkomst mag natuurlijk veranderen.
Aan het cijfer van één jaar kun je weinig zien. Pas een reeks cijfers over meerdere jaren laat zien of je uitstoot daalt. Die reeks is alleen bruikbaar als je de afbakening, de definities van activiteiten en de set emissiefactoren gelijk houdt. Verander je toch iets, leg de wijziging dan vast, herbereken het voorgaande jaar volgens de nieuwe methode en bewaar het oorspronkelijke cijfer ernaast.
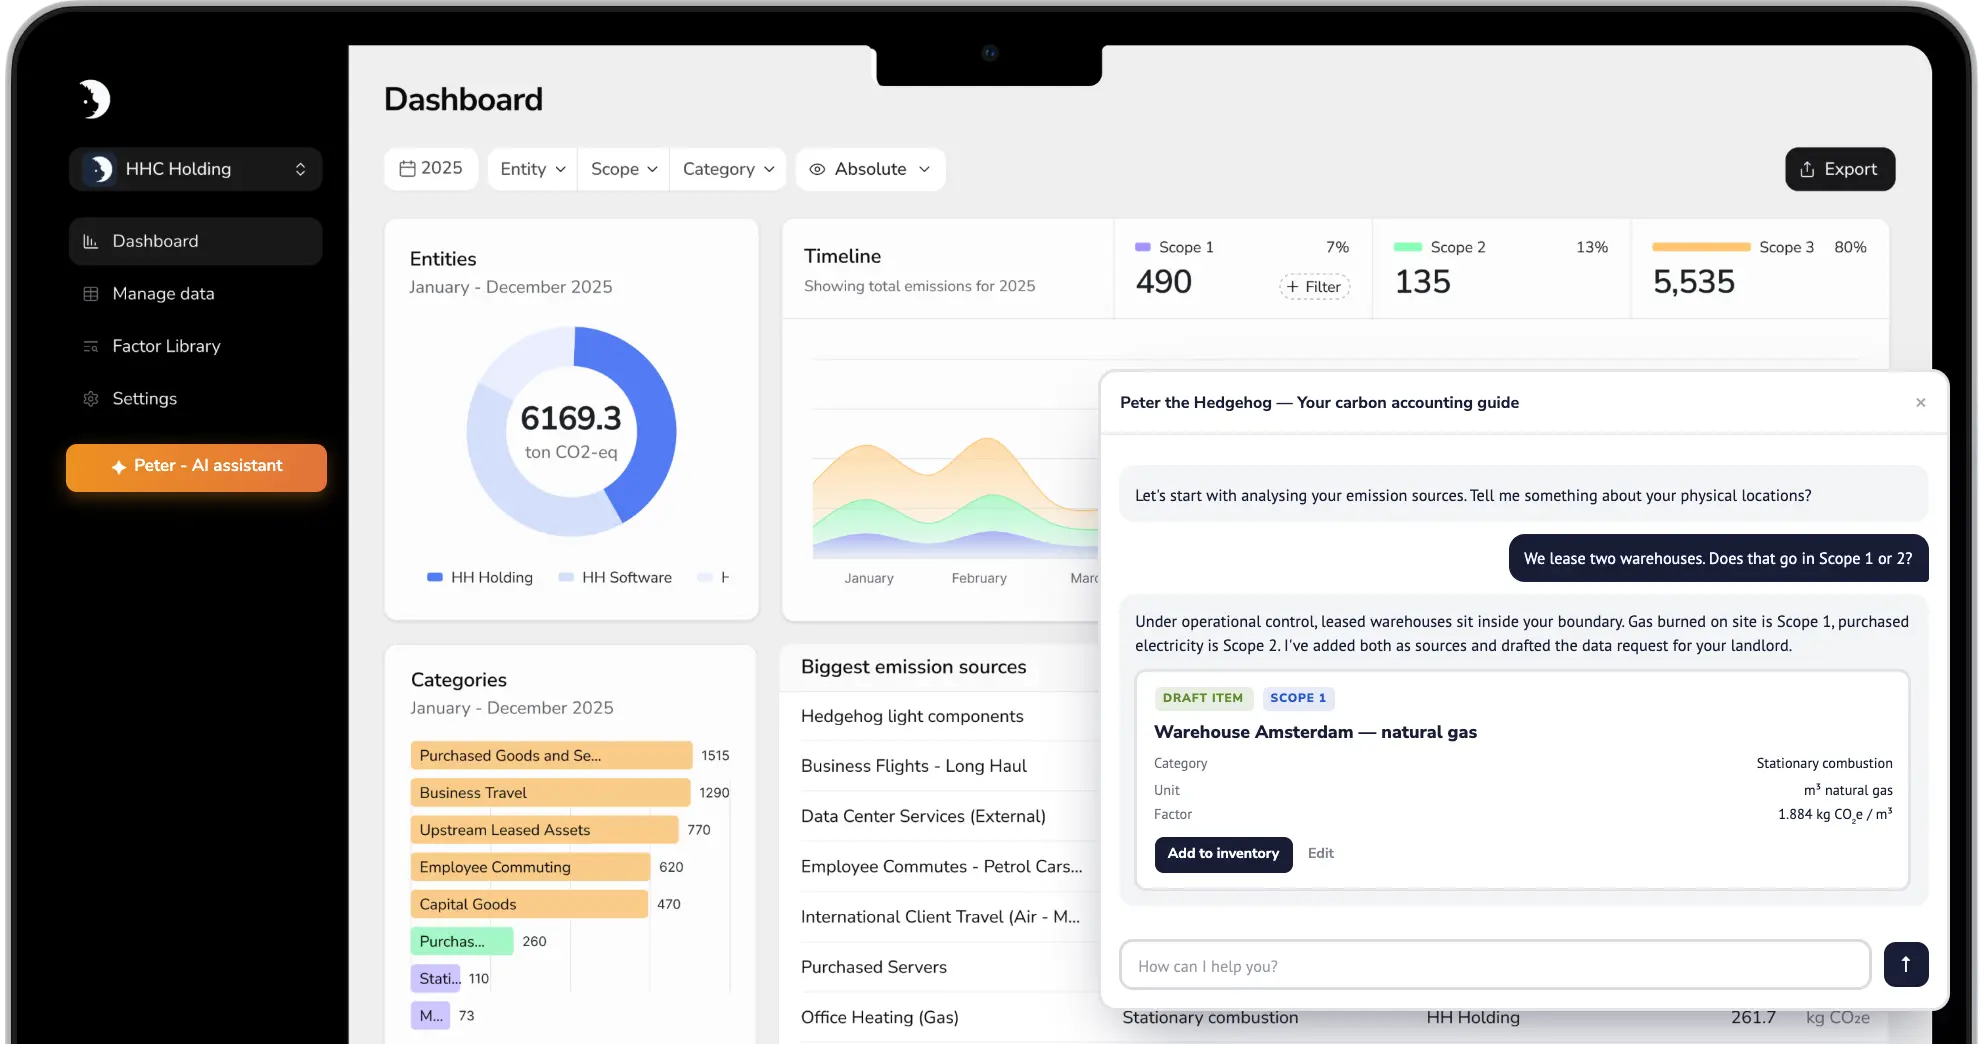
Bij dit onderdeel maakt de keuze van software echt verschil, en het helpt om precies te weten wat je moet vragen. Vraag elke leverancier van software wat er gebeurt als een emissiefactor wordt bijgewerkt, en of je kunt zien welke versie van een factor bij een bepaalde invoer is gebruikt. Dat is een redelijke vraag, want onze eigen klanten hebben hem ons ook gesteld. Een reviewer uit het Mid-Market-segment schreef in juli 2026 op G2 dat hij de gebruikte omrekenfactor en de gebruikte afstandsberekening achter een invoer wilde kunnen zien, en niet alleen het cijfer dat eruit kwam. Ben je nog aan het kiezen, lees dan hoe je als mkb software voor carbon accounting kiest voor de rest van de checklist.
Wat controleer je voordat je het cijfer verstuurt?
Zet vijf punten bovenaan de rapportage en laat een collega één controle doen.
Vermeld de verslagperiode, de entiteiten en locaties, en de standaard en de set emissiefactoren die je hebt gebruikt. Geef het cijfer voor scope 1, beide cijfers voor scope 2 en elke scope 3-categorie die je hebt berekend, en noem de categorieën die je niet hebt meegenomen. Geef de rapportage daarna aan een collega die niet aan de berekening heeft meegewerkt, en vraag of die één cijfer kan terugvoeren naar een brondocument. Lukt dat, dan is de rapportage klaar.
Wil je de berekening één keer goed laten opzetten, zodat het de jaren daarna weinig werk kost, dan kun je carbon footprint consulting inschakelen. Je kunt ook een gesprek plannen en de vragenlijst meenemen die je van je klant hebt gekregen.
Bronnen: Aanbeveling (EU) 2025/1710 van de Commissie, Gedelegeerde Verordening (EU) 2023/2772 (ESRS 1 en ESRS E1), Richtlijn (EU) 2026/470, geverifieerd tegen de tekst in het Publicatieblad op 28 augustus 2026. Hedgehog op G2, geverifieerd op 27 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-27.