In het kort
- VSME is een standaard van EFRAG die in een niet-bindende aanbeveling van de Europese Commissie staat. Het is geen EU-verordening.
- Commercieel is VSME van belang omdat de standaard bepaalt hoeveel klanten wettelijk van je mogen vragen. Lidstaten moeten die regel uiterlijk 19 maart 2027 in nationaal recht opnemen.
- Alleen voor de broeikasgasrapportage heb je veel voorbereidingstijd nodig, dus daar begin je mee.
VSME is de vrijwillige standaard voor duurzaamheidsrapportage door kleine en middelgrote bedrijven. EFRAG heeft de standaard opgesteld en de Europese Commissie beveelt het gebruik ervan aan, maar het is niet verplicht. Toch krijg je er waarschijnlijk mee te maken, omdat grote klanten verplicht over hun waardeketen moeten rapporteren en daarvoor gegevens bij hun leveranciers opvragen. VSME is het gangbare format geworden om die vragen te beantwoorden. VSME bepaalt bovendien steeds meer hoeveel die klanten van je mogen vragen. Een EU-richtlijn van februari 2026 geeft leveranciers het wettelijke recht om vragen te weigeren die verder gaan dan de vrijwillige standaard, en de lidstaten moeten die regel uiterlijk 19 maart 2027 in hun nationale recht opnemen. Juist dat recht is voor leveranciers belangrijk om goed te begrijpen.
Veel uitleg over VSME geeft een verkeerd beeld van de juridische status. Sommige artikelen presenteren VSME als een EU-verordening waaraan je moet voldoen, andere doen de standaard af als iets wat leuk is maar niet nodig. Beide beelden kloppen niet.
Wat is VSME precies?
VSME is een standaard die EFRAG, de European Financial Reporting Advisory Group, op verzoek van de Europese Commissie heeft ontwikkeld en in december 2024 heeft opgeleverd. De standaard bestaat uit een basismodule en een uitgebreide module. Je moet over de basismodule rapporteren voordat je de uitgebreide module kunt gebruiken.
VSME is geen rechtshandeling van de Commissie. Dat verschil bepaalt of de standaard je iets verplicht, en daarom staat de juridische status verderop in dit artikel uitgebreid in een tabel.
De standaard heeft een beperkt en praktisch doel. Grote bedrijven die volgens EU-recht over duurzaamheid rapporteren, moeten ook informatie geven over hun waardeketen en vragen daarom gegevens op bij hun leveranciers. De meeste van die leveranciers hebben zelf geen rapportageplicht en krijgen van elke klant een andere vragenlijst. Met VSME stel je één rapport op dat je aan al die klanten kunt geven.
Waarom is een vrijwillige standaard voor een leverancier van belang?
De groep bedrijven die jou om gegevens moet vragen, is minder gekrompen dan de groep bedrijven die zelf moet rapporteren.
Sinds Richtlijn (EU) 2026/470 van 24 februari 2026 geldt de rapportageplicht van de artikelen 19 bis en 29 bis van Richtlijn 2013/34/EU alleen nog voor ondernemingen die in het boekjaar zowel meer dan EUR 450 miljoen netto-omzet hebben als gemiddeld meer dan 1.000 werknemers. Dat is een kleine groep. Deze bedrijven moeten nog steeds over hun waardeketen rapporteren, en volgens ESRS E1-6 moeten ze de bruto scope 3-uitstoot per significante categorie publiceren. Kunnen ze die informatie na redelijke inspanningen niet verzamelen, dan moeten ze volgens ESRS 1 paragraaf 69 een schatting maken op basis van redelijke en onderbouwde informatie, zoals sectorgemiddelden en andere benaderingen.
Voor jou als leverancier betekent die laatste regel het volgende. Je klant neemt een cijfer voor jouw uitstoot op in zijn rapport, of je dat cijfer nu zelf aanlevert of niet. Lever je zelf een cijfer aan, dan rapporteert je klant jouw eigen berekening. Doe je dat niet, dan gebruikt hij een sectorgemiddelde.
Wat is de juridische status van VSME op dit moment?
Over deze vraag bestaan veel misverstanden. Daarom staan alle onderdelen hieronder bij elkaar in één tabel.
| Het instrument | Wat het is | Bindend? |
|---|---|---|
| De VSME-standaard zelf | Een standaard van EFRAG, opgeleverd in december 2024 | Nee. EFRAG is geen wetgever |
| Aanbeveling (EU) 2025/1710 van de Commissie, 30 juli 2025 | Neemt VSME op in bijlage I, met praktische toelichting in bijlage II, en beveelt het gebruik ervan aan | Nee. Een aanbeveling is niet bindend |
| Artikel 29 quater bis van Richtlijn 2013/34/EU | Ingevoegd door Richtlijn (EU) 2026/470. Verplicht de Commissie om standaarden voor vrijwillig gebruik vast te stellen op basis van de oorspronkelijke versie van Aanbeveling (EU) 2025/1710 | Ja, maar het verplicht de Commissie, niet jou |
| C(2026) 5011, aangenomen op 3 juli 2026 | De gedelegeerde handeling die deze standaarden voor vrijwillig gebruik vaststelt | Niet in werking. Het Europees Parlement en de Raad waren de handeling op 28 augustus 2026 nog aan het toetsen |
| Richtlijn (EU) 2026/470, artikel 19 bis, lid 3, en artikel 29 bis, lid 3 | De wettelijke grens voor ketenvragen, die leveranciers een wettelijk recht geeft | Ja, zodra de lidstaten de regel in nationaal recht hebben opgenomen. Dat moet uiterlijk 19 maart 2027 |
Daaruit volgen twee dingen. Ten eerste kan niemand je een boete geven omdat je niet volgens VSME rapporteert. Ten tweede staat in de aanbeveling dat niet-beursgenoteerde mkb-ondernemingen geen assurance hoeven te laten uitvoeren op de informatie die ze rapporteren, en dat een eigen verklaring van de onderneming volstaat. Je hebt dus geen accountant nodig om een klant een VSME-rapport te geven.
Wat levert VSME je op dat een ingevulde vragenlijst niet oplevert?
VSME levert je drie voordelen op. Het laatste is het belangrijkste.
Een rapport dat je opnieuw kunt gebruiken. Je maakt één berekening en één document, en dat geef je aan elke klant die erom vraagt. Zonder VSME schrijf je elk jaar voor elke klant een apart antwoord, en daar heb je het jaar erna niets aan.
Een erkende standaard waar je naar kunt verwijzen. Als je zegt dat je volgens VSME rapporteert, sta je sterker dan wanneer je zegt dat een verzoek te veel werk is. Je verwijst dan naar een erkend document en niet naar je eigen werkdruk.
Een wettelijk maximum voor wat klanten mogen vragen. Dit voordeel is in 2026 ontstaan. Richtlijn (EU) 2026/470 geeft ondernemingen in de waardeketen van een rapporterend bedrijf die gemiddeld niet meer dan 1.000 werknemers hebben, het wettelijke recht om informatie te weigeren die verder gaat dan de vrijwillige standaard. Een bepaling in een contract die daarvan afwijkt, is niet bindend. Het recht geldt alleen als een klant informatie opvraagt voor zijn duurzaamheidsrapportage onder de jaarrekeningrichtlijn. Vragen in het kader van due diligence of risicobeheer en gewone commerciële vragen vallen er dus niet onder. Voor de timing zijn twee punten van belang, omdat dit een richtlijn is en geen verordening. Het recht gaat voor jou pas gelden via nationaal recht, en de lidstaten hebben tot 19 maart 2027 om de richtlijn om te zetten. Daarnaast is de vrijwillige standaard die vastlegt hoeveel een klant precies mag vragen, C(2026) 5011, op 3 juli 2026 aangenomen. Toen wij het Publicatieblad op 28 augustus 2026 voor het laatst controleerden, waren het Europees Parlement en de Raad die handeling nog aan het toetsen. Het recht komt er dus en de inhoud is bekend, maar je kunt je er dit kwartaal nog niet op beroepen tegenover een klant. In het artikel over welke ESG-vragen je mag weigeren leggen we uit hoe je dit recht gebruikt.
Welk deel van een VSME-rapport is echt lastig?
Bijna het hele rapport kun je schrijven op basis van wat je al over je eigen bedrijf weet: je beleid, het aantal medewerkers, hoe het bestuur is geregeld en wat je doet aan gezondheid en veiligheid. Daar ben je met een zorgvuldige schrijver ongeveer een werkweek mee bezig.
De broeikasgasrapportage is anders, omdat je daarvoor moet rekenen in plaats van beschrijven. Je hebt minimaal scope 1 en scope 2 nodig. Die bereken je uit gegevens over brandstof, energie en gereden kilometers, die je misschien nog nooit hebt samengevoegd. Je kiest daarbij een afbakening die je elk jaar gelijk kunt houden, zodat je het cijfer van volgend jaar kunt vergelijken met dat van dit jaar.
Voor dat deel heb je de meeste voorbereidingstijd nodig. Plan het daarom als eerste in. Onze beginnersgids carbon accounting legt uit hoe je zo'n berekening maakt als je nog nergens bent, en het artikel over wat VSME omvat beschrijft de standaard zelf.
Wat moet je dit jaar doen?
Zoek uit welke van je klanten boven beide CSRD-drempels zitten. Dat zijn de klanten die jouw gegevens nodig hebben voor hun verplichte rapportage, en dat is meestal een korte lijst. Zorg daarna voor een cijfer voor scope 1 en 2 dat je kunt onderbouwen, en schrijf de rest van het rapport rond dat cijfer.
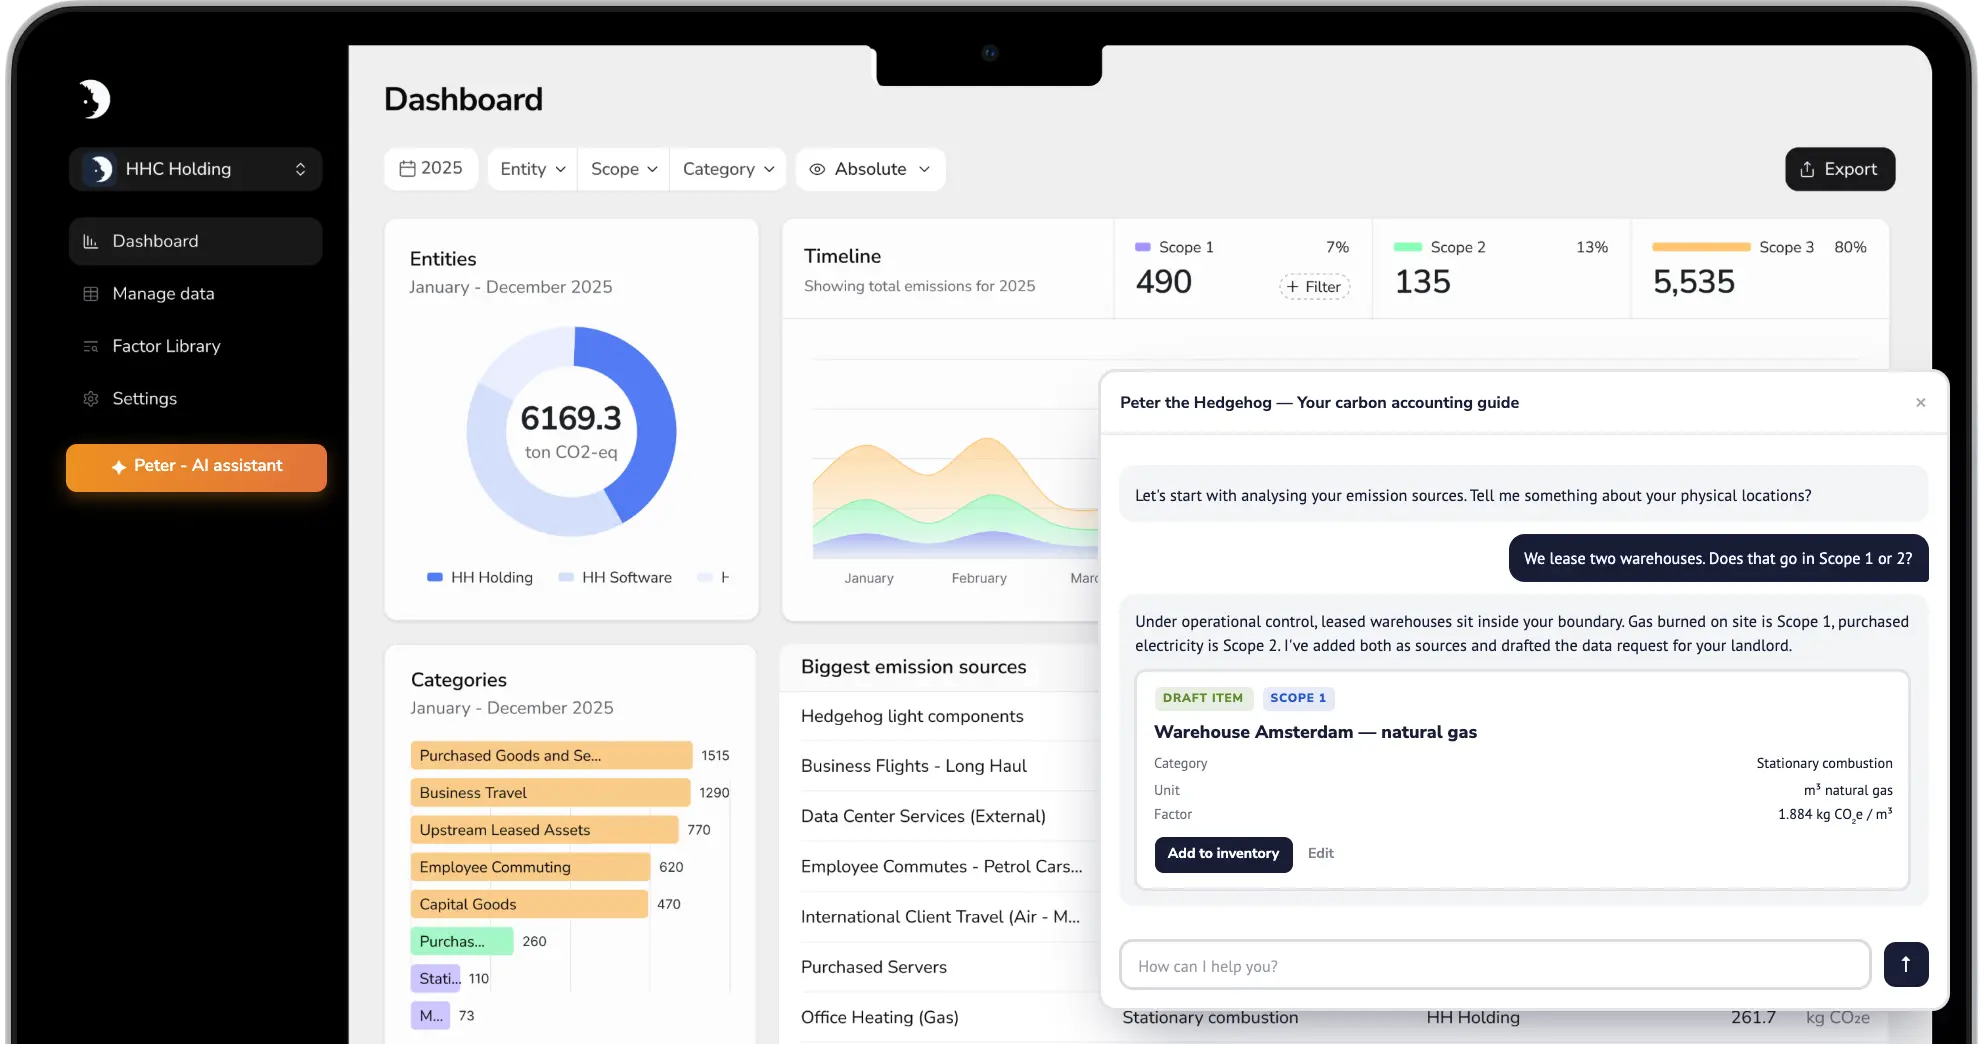
Hedgehog helpt je bij de berekening. Het platform begeleidt je door het GHG Protocol, met een AI-gids voor het inrichten en GHG-experts die je in de app kunt bereiken. Het bevat meer dan 20.000 spend-based en activity-based emissiefactoren, en je kunt eigen gegevens van je organisatie of je leveranciers toevoegen. Volgens de platformpagina heeft Hedgehog meer dan 5.000 gebruikers. Je kunt een gratis account aanmaken zonder verkoopgesprek, en een Pro-abonnement kost vanaf EUR 1.200 per jaar.
Er is ook een beperking. Hedgehog is een platform voor carbon accounting en geen breed ESG-pakket. Een reviewer uit het Mid-Market-segment gaf ons in juni 2026 op G2 een 3,5 van de 5 en schreef precies dat: voor bredere ESG- en CSRD-rapportage is het platform minder compleet, omdat het geen functie heeft voor het beheren van databronnen en geen functie om reductiedoelen te volgen. Voor de delen van een VSME-rapport die niet over emissies gaan, kun je VSME-consulting inschakelen.
Wil je het eerst met iemand bespreken voordat je begint, plan dan een gesprek.
Bronnen: Richtlijn (EU) 2026/470, Richtlijn 2013/34/EU, Aanbeveling (EU) 2025/1710 van de Commissie, Gedelegeerde Verordening (EU) 2023/2772, alle geverifieerd tegen de tekst in het Publicatieblad op 28 augustus 2026. Hedgehog-gegevens geverifieerd op 27 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-27.