
In het kort
- Bij CO2-rapportage voor een groep is het consolideren het lastige deel, niet het rekenen, want de berekening per entiteit is eenvoudig.
- Leg eerst de consolidatiemethode vast. Het GHG Protocol kent equity share en control, en bij control kies je daarna tussen een financieel en een operationeel criterium.
- Transacties tussen groepsmaatschappijen zijn de belangrijkste oorzaak van ongemerkte dubbeltellingen in een groepscijfer.
Carbon accounting software voor meerdere entiteiten is bedoeld voor groepen die één broeikasgascijfer moeten publiceren voor meerdere rechtspersonen, locaties of landenorganisaties samen. Per entiteit is de berekening niet ingewikkeld. De moeilijkheden zitten in het samenvoegen: welke entiteiten vallen binnen de afbakening, hoe voorkom je dat een transactie tussen groepsmaatschappijen dubbel wordt geteld, wie mag gegevens invoeren voor een dochteronderneming en wie mag ze wijzigen, en wat gebeurt er met het cijfer van vorig jaar als de groep een bedrijf koopt of verkoopt? Leg daarom eerst schriftelijk vast welke consolidatiemethode je gebruikt, en kijk pas daarna naar software.
Welke problemen moet een groep oplossen?
Een groep heeft te maken met vier problemen die een bedrijf met één entiteit niet kent. Ze staan hieronder in de volgorde waarin ze meestal opduiken.
Afbakening. Je moet vastleggen welke entiteiten meetellen, op basis waarvan, en wie dat heeft besloten. Voor slapende vennootschappen, minderheidsbelangen en joint ventures heb je een antwoord nodig, en dat antwoord moet volgend jaar nog steeds kloppen als iemand ernaar vraagt.
Dubbeltelling. Stel dat groepsmaatschappij A diensten levert aan groepsmaatschappij B, en dat beide binnen de afbakening vallen. Als je niet oplet, telt die transactie mee in scope 3 van B en in scope 1 en 2 van A. Het groepstotaal wordt dan te hoog.
Invoer door veel verschillende mensen. Bij veertien entiteiten zijn er veertien mensen die weten waar hun eigen gegevens staan, en geen van hen valt onder jouw leiding.
Veranderingen in de groep. Na een overname, verkoop of herstructurering kun je de cijfers niet meer zonder meer met vorig jaar vergelijken, en iemand zal vragen waarom het cijfer is veranderd.
Geen van deze problemen gaat over rekenen. Het zijn allemaal problemen bij het consolideren. Daarom merken groepen vaak dat een tool die voor één bedrijf goed werkte, bij vijf bedrijven niet meer voldoet.
Welke consolidatiemethode kies je, en wanneer?
Kies de methode voordat je gegevens gaat inladen, en leg de keuze schriftelijk vast.
Ga uit van wat de Corporate Standard van het GHG Protocol letterlijk zegt, want die wordt vaak onnauwkeurig samengevat. De standaard kent twee methoden: equity share (op basis van kapitaalbelang) en control (op basis van zeggenschap). Wie voor control kiest, moet daarna kiezen tussen een financieel en een operationeel criterium. Je kiest dus uit drie opties, maar die staan niet op hetzelfde niveau. Dat verschil is hieronder van belang.
| Optie | Wat de groep meetelt | Waar het lastig wordt |
|---|---|---|
| Equity share | Een deel van elke activiteit naar verhouding van het economisch belang, meestal het eigendomspercentage | Voor minderheidsbelangen heb je gegevens nodig die je niet kunt afdwingen |
| Control, financieel criterium | 100 procent van de activiteiten die volledig in de jaarrekening worden geconsolideerd | Voor joint ventures met gezamenlijke financiële zeggenschap geldt dan toch equity share, dus je werkt met twee methoden tegelijk |
| Control, operationeel criterium | 100 procent van de activiteiten waarvoor de groep of een dochteronderneming volledig het operationele beleid bepaalt | Voor gehuurde en gezamenlijk geëxploiteerde locaties moet je expliciet vastleggen wie die bevoegdheid heeft |
Twee punten worden in samenvattingen van de standaard vaak verkeerd weergegeven.
De twee criteria voor control geven meestal dezelfde uitkomst. Volgens de standaard maakt het in de meeste gevallen niet uit welk criterium je gebruikt om te bepalen of een activiteit onder je zeggenschap valt. De standaard noemt de olie- en gasindustrie als belangrijke uitzondering, omdat eigendom en exploitatie daar vaak bij verschillende partijen liggen. De keuze van het criterium verandert je cijfer dus meestal niet. Gezamenlijke activiteiten doen dat wel.
Als je alle activiteiten volledig in eigendom hebt, maakt de keuze niets uit. De standaard zegt uitdrukkelijk dat een bedrijf dat al zijn activiteiten volledig bezit, met elke methode op dezelfde organisatorische afbakening uitkomt. Een groep met veertien volledige dochterondernemingen kan het besluit dus in één zin vastleggen. Je hoeft er pas uitgebreid over te overleggen als er gezamenlijke activiteiten in de structuur zitten.
Voor de meeste groepen met gezamenlijke activiteiten is operational control de praktische keuze, omdat je dan de entiteiten meetelt die je ook echt kunt verplichten om gegevens aan te leveren. Belangrijker dan welke methode je kiest, is dat de keuze vastligt, is gedocumenteerd en op elk niveau op dezelfde manier wordt toegepast. De standaard stelt duidelijk dat geconsolideerde gegevens alleen consistent zijn als de hele organisatie hetzelfde consolidatiebeleid volgt. Leg het besluit vast, met de datum en de naam van degene die het nam. Als een auditor twee jaar later vragen stelt over het groepscijfer, kun je dat document laten zien.
Houd bij dat document met één ontwikkeling rekening. Op 29 juli 2026 maakte het GHG Protocol bekend dat het de Corporate Standard, de Scope 2 Guidance, de Scope 3 Standard en de werkstroom Actions and Market Instruments samen met ISO 14064-1 samenvoegt tot één standaard. De publieke consultatie staat gepland voor het tweede kwartaal van 2027 en de publicatie voor het vierde kwartaal van 2028. Wat je onder de huidige standaarden rapporteert, blijft geldig, en aan het besluit hierboven verandert nu niets. Reken er wel op dat je de methodenotitie die je dit jaar schrijft, later moet herzien.
Waar gaat het mis bij het optellen van groepscijfers?
Er zijn vijf plekken waar het misgaat. Vier daarvan kun je voorkomen met een afspraak die je vooraf maakt.
Transacties tussen groepsmaatschappijen. Dit is het bekendste probleem. Een entiteit voor gedeelde diensten factureert aan de werkmaatschappijen, en dezelfde emissies worden dan op twee plaatsen geteld. Beslis daarom vooraf of je interne uitgaven uitsluit van categorie 1 van scope 3 (ingekochte goederen en diensten, volgens de Scope 3 Standard van het GHG Protocol uit 2011), of dat je ze bij de consolidatie tegen elkaar wegstreept. Pas die keuze overal toe.
Gedeelde locaties. Twee entiteiten zitten in één pand met één elektriciteitsmeter. Iemand moet het verbruik verdelen, en dat moet volgend jaar op dezelfde manier gebeuren.
Verschillende verslagperiodes. Een dochteronderneming met een afwijkend boekjaar is een echt probleem en geen afrondingskwestie. Trek de periodes gelijk, of vermeld het verschil in je methode.
Verschillende valuta's en landen. Spend-based factoren hangen af van de valuta en elektriciteitsfactoren verschillen per land. Een groep die eerst alle bedragen naar één valuta omrekent en daarna factoren toepast, krijgt een ander en minder nauwkeurig resultaat dan een groep die eerst de lokale factoren toepast.
Verschillende kwaliteit van gegevens. De ene dochteronderneming levert activiteitsdata aan, de andere alleen een totaalbedrag aan uitgaven. Vermeld in het groepsrapport welke gegevens van welk type zijn. Anders lijkt het cijfer overal even betrouwbaar, terwijl het op ongelijke gegevens is gebaseerd.
Wie mag gegevens invoeren, en wie mag ze wijzigen?
Houd die twee rechten gescheiden, want in een groep zijn het verschillende taken.
Lokale data-eigenaren moeten de gegevens van hun eigen entiteit kunnen uploaden, zonder toegang tot die van andere entiteiten. Een klein groepsteam legt de methode vast, past factoren aan en sluit een periode af. Finance en degene die het cijfer beoordeelt, krijgen alleen leesrechten. En een logboek laat zien wie wat heeft gewijzigd.
Zo voorkom je ook de grootste verborgen kostenpost in groepsrapportage. Als het groepsteam gegevens verzamelt door veertien spreadsheets rond te mailen en de antwoorden over te typen, groeit het werk evenredig met het aantal entiteiten. Als de entiteiten hun gegevens zelf invoeren in een vast sjabloon, is dat niet zo.
Wat gebeurt er als de groepsstructuur verandert?
De structuur van een groep verandert vroeg of laat. De tool moet dan met drie situaties kunnen omgaan.
Een overname. Beslis of je het basisjaar herziet, en controleer of het platform zowel de oorspronkelijke als de herziene reeks kan bewaren zonder er een te wissen.
Een verkoop van een onderdeel. Dit is de lastigste situatie, want de historische gegevens van de verkochte entiteit moeten bewaard blijven.
Een herstructurering zonder economische verandering. Entiteiten fuseren en cijfers verschuiven, maar fysiek verandert er niets. De gerapporteerde reeks mag dan niet ineens verspringen.
Vraag een leverancier om tijdens de proefperiode met echte gegevens te laten zien hoe een herziening van het basisjaar werkt. Die test zegt het meest over carbonsoftware voor groepen, en toch doen kopers hem zelden voordat ze tekenen.
Wat moet je testen voordat je koopt?
Test de volgende zes punten, in deze volgorde. Dan hoef je niet later alsnog opnieuw een inkooptraject te doorlopen.
- Maak drie entiteiten aan, laad in elke entiteit een ander type gegevens, en maak zowel het overzicht per entiteit als het geconsolideerde overzicht.
- Voer een transactie tussen twee groepsmaatschappijen in en kijk of het platform helpt voorkomen dat die dubbel wordt geteld, of dat je dat zelf moet regelen.
- Geef een collega toegang als data-eigenaar en controleer dat die de gegevens van een andere entiteit niet kan zien of bewerken.
- Wijzig een emissiefactor en kijk wat er met de cijfers van voorgaande jaren gebeurt.
- Exporteer het groepscijfer en het cijfer van één entiteit naar een sjabloon van een klant.
- Vraag wat er met de prijs gebeurt als er een vijftiende entiteit bijkomt.
Moet je groep aan een specifieke wettelijke rapportageplicht voldoen, en gaat het dus om meer dan vragen van klanten, dan helpen we met de methode via CSRD-ondersteuning en scope 3-ondersteuning.
Wat doet Hedgehog voor groepen?
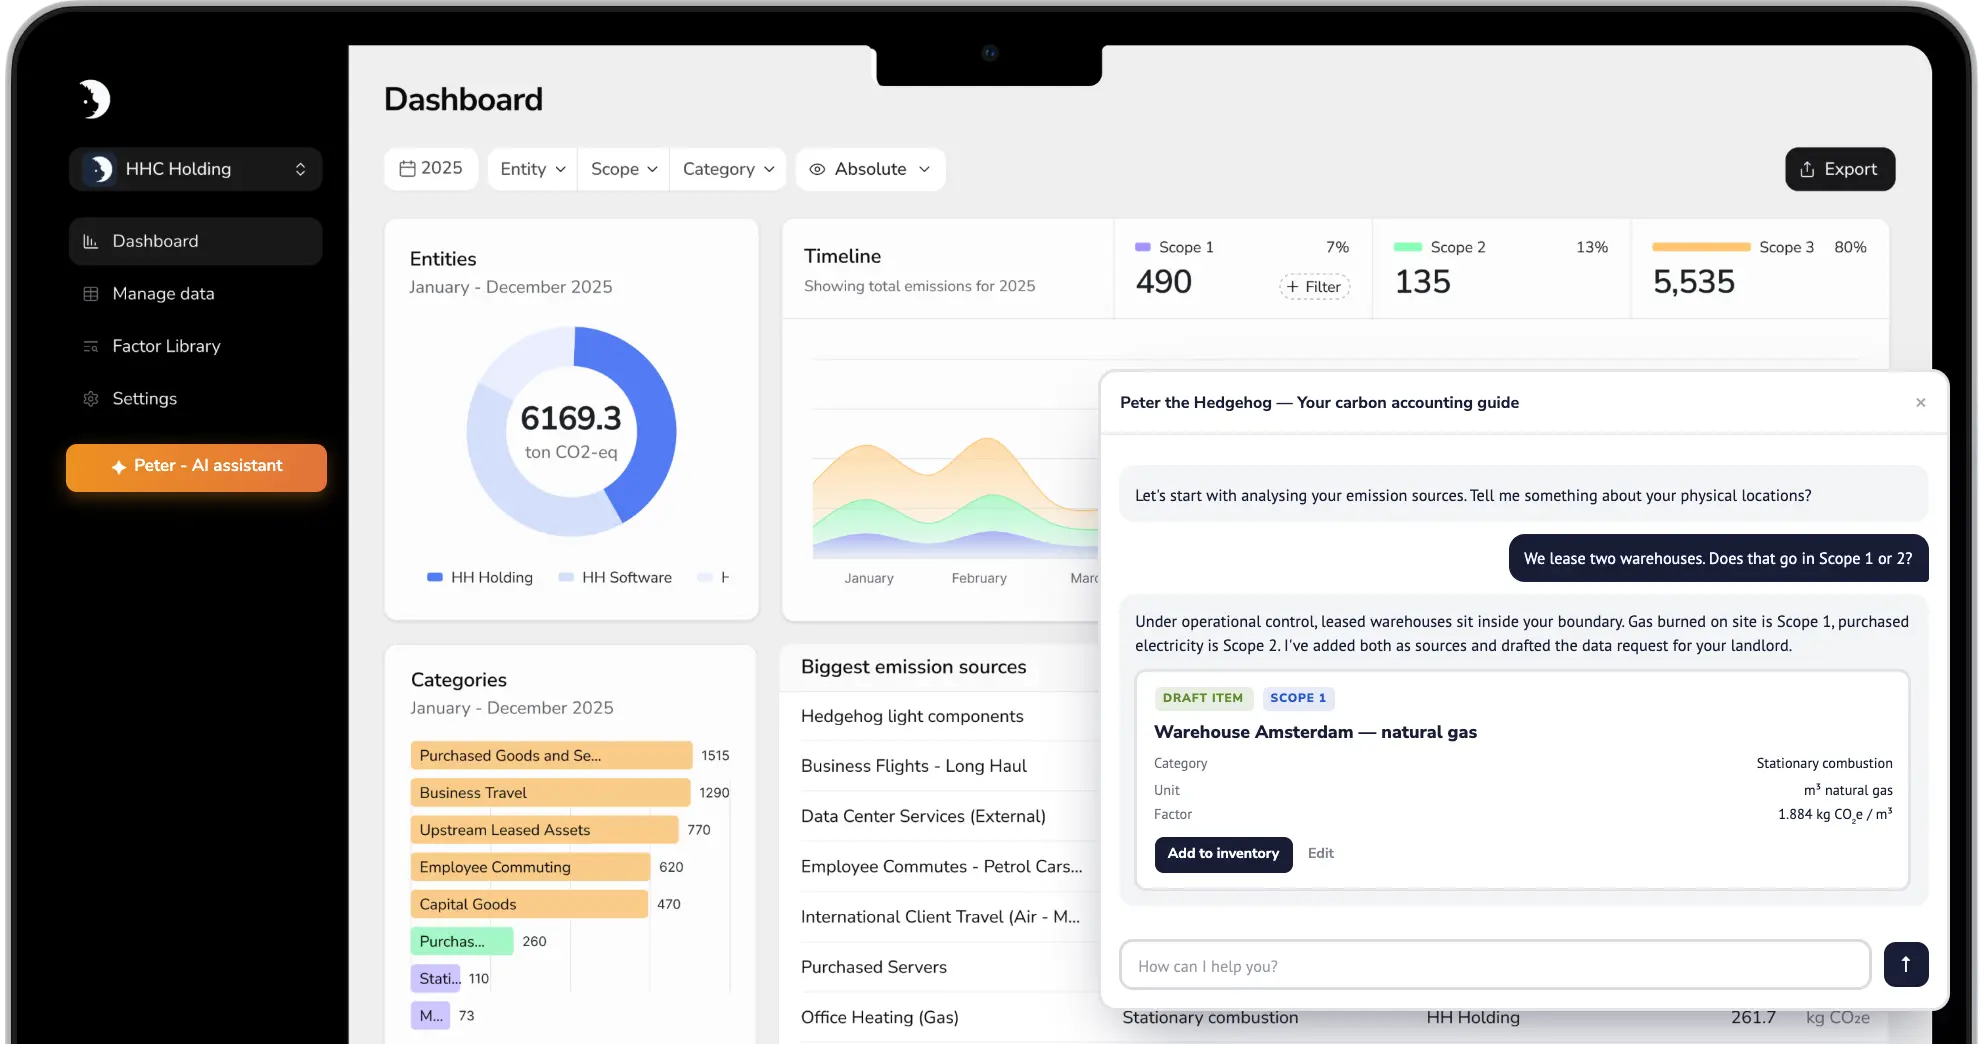
Met het platform beheer je entiteiten over meerdere locaties en vestigingen, met gebruikersrollen voor data-eigenaren, auditors en managers. Zo kan een groep de invoer van gegevens over veel mensen verdelen, terwijl alleen een kleine groep gegevens mag wijzigen. Het platform begeleidt je bij het inrichten volgens het GHG Protocol en het opbouwen van de inventarisatie. Samen met jou brengt het in kaart welke databronnen, data-eigenaren en documenten er zijn. Voor de inrichting is er een AI-assistent, en GHG-experts zijn vanuit het product bereikbaar. Het platform bevat meer dan 20.000 spend-based en activity-based factoren, je kunt eigen gegevens van je organisatie of van leveranciers toevoegen, en het is beschikbaar in het Engels, Frans en Nederlands. Je kunt rapporteren volgens het GHG Protocol, PPN 006 en de CO2-Prestatieladder. Een account is gratis en zonder verkoopgesprek. Pro kost vanaf EUR 1.200 per jaar, en de prijs hangt af van het aantal user seats en business entities.
Klanten noemen op een openbare pagina drie beperkingen die voor een groep zwaarder wegen dan voor één bedrijf. Daarnaast is er een vierde beperking die voortkomt uit wat het platform wel en niet doet.
Er zijn nog weinig koppelingen. Een reviewer uit het Mid-Market-segment schreef in juni 2026 op G2 dat hij graag meer koppelingen met andere software zou zien. Als je van plan bent gegevens automatisch uit veertien financiële systemen te halen, test dat dan voordat je koopt.
Toegepaste omrekeningen zijn niet volledig zichtbaar. Een reviewer uit het Mid-Market-segment schreef in juli 2026 op G2 dat hij wilde zien welke omrekenfactor en welke afstandsberekening op zijn invoer waren toegepast. Werkt je groep met meerdere valuta's, controleer dit dan voor je eigen situatie.
Het inladen van gegevens kost veel werk, en dat werk groeit met het aantal entiteiten. Een reviewer uit het Small Business-segment schreef in augustus 2026 op G2 dat het platform perfect werkt zodra de gegevens erin staan, maar dat het inladen het lastige deel is. Die inspanning neemt toe met elke entiteit, en groepen onderschatten dat het vaakst.
Productvoetafdrukken leveren we als dienst. LCA's, EPD's, MKI-berekeningen en productvoetafdrukken leveren we als adviesopdracht. Het platform berekent de voetafdruk van de organisatie.
Waar begin je?
Maak een lijst van al je entiteiten en geef bij elke entiteit aan of die rapporteert, slapend is of buiten de afbakening valt. Met die lijst begint een groepsproject, niet met een demo van een leverancier. Meestal blijven er daarna minder entiteiten over dan je dacht.
Werk daarna eerst je twee lastigste entiteiten uit: de entiteit die je hebt overgenomen en de entiteit met een gedeelde locatie. Kan een tool die twee goed verwerken, dan lukken de overige twaalf ook. Je kunt een gratis account aanmaken en één entiteit volledig opbouwen, of een gesprek inplannen om de consolidatievraag voor jouw groepsstructuur door te nemen.
Bronnen: de GHG Protocol Corporate Accounting and Reporting Standard, Revised Edition voor de consolidatiemethoden en de definities van de scopes, en de aankondiging van het GHG Protocol van 29 juli 2026 voor de samenvoeging met ISO, beide gelezen op 16 september 2026. Hedgehog-platform en Hedgehog op G2, gelezen op 27 augustus 2026. Geverifieerd op 16 september 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-09-16.