
In het kort
- Het grootste deel van een VSME-rapport bestaat uit een beschrijving van je beleid. Alleen voor de emissierapportage heb je echte data en een berekening nodig.
- De CSRD beperkt wat grote klanten bij mkb-leveranciers mogen opvragen tot wat in de vrijwillige standaard op basis van VSME staat, en dat maakt VSME voor leveranciers zo nuttig.
- Met VSME stel je één rapport op dat je aan al je klanten kunt geven, en daar is de standaard voor bedoeld.
Het grootste deel van een VSME-rapport kun je schrijven op basis van wat je al over je bedrijf weet, maar voor de broeikasgasrapportage moet je echt rekenen in plaats van alleen je beleid beschrijven. Voor dat onderdeel heb je software nodig, en het kost ook de meeste tijd.
VSME is de vrijwillige Europese standaard voor duurzaamheidsrapportage door niet-beursgenoteerde mkb-bedrijven. EFRAG heeft de standaard ontwikkeld. Via VSME is ook begrensd hoeveel duurzaamheidsinformatie grote bedrijven die onder de CSRD rapporteren bij hun mkb-leveranciers mogen opvragen. In de meeste artikelen over VSME krijgt die grens weinig aandacht, terwijl ze commercieel het belangrijkst is.
Wie heeft dit werkelijk nodig, en wanneer?
In de praktijk begin je met VSME omdat een klant erom vraagt, niet omdat een toezichthouder het eist. VSME is vrijwillig, dus je krijgt geen boete als je het niet gebruikt.
Wat wel gebeurt, is het volgende. Je grote klanten vallen ook onder de herziene drempels onder de CSRD als ze meer dan 1.000 medewerkers hebben en meer dan 450 miljoen euro omzet. Dat geldt voor boekjaren die op of na 1 januari 2027 beginnen. Die klanten moeten rapporteren over hun waardeketen, en daarom vragen ze jou om gegevens.
In de loop van 2027 krijg je dus steeds meer vragen, omdat die klanten gegevens over hun waardeketen verzamelen voor hun eerste rapportage onder de herziene regels. Daar zit een vast patroon in: de meeste vragenlijsten voor leveranciers komen in het eerste kwartaal binnen. Grote bedrijven publiceren dan hun jaarverslag en beginnen met het verzamelen van gegevens voor het volgende jaar.
Zorg daarom dat je rapport in de loop van 2027 klaar is, en wacht niet tot het eerste verzoek binnenkomt. De standaard zelf behandelen we in wat VSME is en wat je klant daadwerkelijk mag vragen.
Wat vraagt de emissierapportage precies?
Voor de milieuonderdelen van VSME heb je echte gegevens nodig, en voor het broeikasgascijfer moet je rekenen.
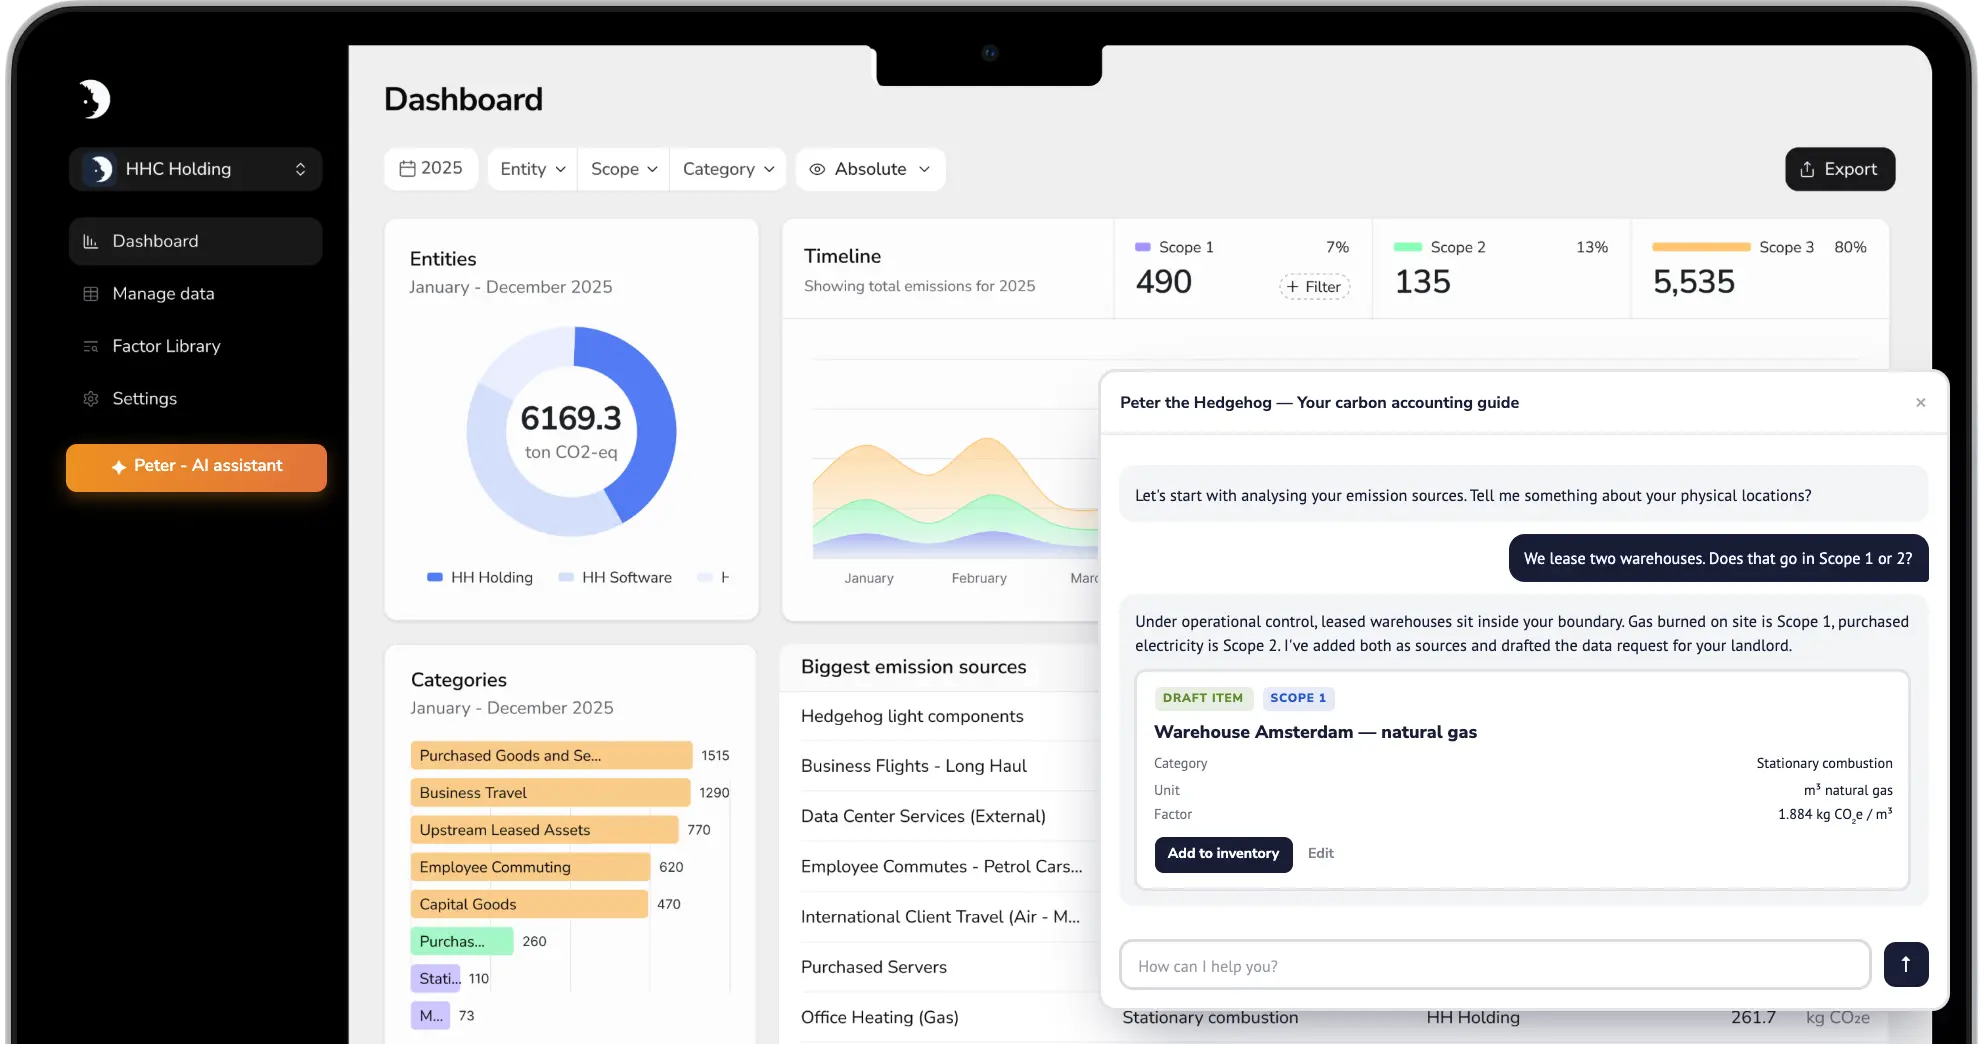
Minimaal scope 1 en scope 2. Dit zijn de directe emissies van de brandstof die je verbruikt en de voertuigen die je gebruikt, plus de emissies van ingekochte elektriciteit en warmte.
Scope 3 als je klanten erom vragen. In de basismodule van VSME is volledige scope 3 niet verplicht, maar klanten vragen er in hun vragenlijsten vaak wel om. Vragen je klanten vooral naar de emissies in je waardeketen, dan gaan de vragen steeds meer over scope 3. Het loont om al vroeg te bepalen welke scope 3-categorieën je gaat berekenen.
Een methode die je elk jaar kunt herhalen. Je rapporteert elk jaar volgens VSME, en een rapport is veel meer waard als je de cijfers van verschillende jaren met elkaar kunt vergelijken. Bouw je de berekening elk jaar opnieuw op, dan kun je de cijfers niet vergelijken met die van vorig jaar, en dan heeft het rapport veel minder nut.
Dat je de berekening kunt herhalen, is het belangrijkste argument voor een platform in plaats van een spreadsheet of een eenmalig adviestraject. De eerste berekening wordt met een platform niet per se makkelijker, maar de tweede en de derde wel.
Wat is de grens aan informatieverzoeken in de waardeketen, en waarom is die belangrijk?
Het loont om deze regel goed te begrijpen, omdat je daarmee anders met je klant kunt praten over wat die van je vraagt.
De regel beperkt de duurzaamheidsinformatie die bedrijven die onder de CSRD rapporteren mogen eisen van leveranciers en afnemers in hun waardeketen. In 2026 is de regel veel sterker geworden. Eerst stond de grens alleen in de rapportagestandaarden. Sinds Richtlijn (EU) 2026/470 is het een wettelijk recht van de leverancier zelf. Een onderneming die in het voorgaande boekjaar gemiddeld niet meer dan 1.000 medewerkers had en in de waardeketen van een rapporterend bedrijf zit, is een beschermde onderneming. Zo'n onderneming mag informatie weigeren die verder gaat dan wat de vrijwillige standaard vraagt. Een bepaling in een contract die iets anders zegt, is niet bindend. Het rapporterende bedrijf moet je bovendien laten weten welke van zijn vragen verder gaan dan de standaard en dat je die mag weigeren.
Daar horen drie kanttekeningen bij. Volgens de tekst geldt het recht voor boekjaren die op of na 1 januari 2027 beginnen. De lidstaten moeten de richtlijn uiterlijk op 19 maart 2027 in nationale wetgeving hebben omgezet. En de Europese Commissie heeft de gedelegeerde handeling die vastlegt wat de vrijwillige standaard precies bevat, op 3 juli 2026 vastgesteld, maar eind augustus 2026 konden het Europees Parlement en de Raad er nog bezwaar tegen maken. De hoofdlijnen liggen dus vast, maar de details nog niet helemaal.
De grens geldt bovendien alleen voor het verzamelen van informatie voor duurzaamheidsrapportage onder de Jaarrekeningrichtlijn. Vragen voor due diligence of risicobeheer vallen er niet onder, en ook niet een klant die je iets vraagt om commerciële redenen. Het komt er dus op aan dat je herkent wat voor verzoek je hebt gekregen. Hoe je dat doet, lees je in het weigeren van ESG-vragen.
Voor een mkb-bedrijf dat vragenlijsten krijgt, verandert er in de praktijk weinig, maar de regel is nu steviger. Je rapporteert één keer, je verwijst klanten naar dat rapport en je weigert vragen die verder gaan dan de standaard.
Software is hier op een bepaalde manier belangrijk. Eén keer rapporteren heeft alleen zin als je dezelfde cijfers aan elke klant kunt geven die erom vraagt, in de vorm die die klant wil. Daarvoor moet je de cijfers goed kunnen exporteren, en dat heeft niets met rekenen te maken. Test dat daarom voordat je een tool koopt.
Waar moet je op letten bij een tool?
Let op de volgende vijf punten. Ze staan in de volgorde van de problemen die je het eerst tegenkomt.
Kan de tool scope 1 en 2 berekenen uit de gegevens die je al hebt? Denk aan tankpassen, energierekeningen en een kilometerregistratie. Het moet niet gaan om gegevens die je eerst nog moet gaan verzamelen.
Kun je alleen de scope 3-categorieën toevoegen die je nodig hebt? Je wilt de categorieën berekenen waar je klanten naar vragen, niet alle vijftien.
Blijft de methode van jaar tot jaar gelijk? Vraag rechtstreeks wat er gebeurt als emissiefactoren worden bijgewerkt, en of je een eerder jaar kunt herberekenen terwijl je de oorspronkelijke cijfers bewaart.
Kun je exporteren naar het sjabloon van elke klant? Elke grote klant heeft een eigen spreadsheet. Test dit met een echte spreadsheet van een klant.
Wat kost de tool in het tweede jaar? Je rapporteert elk jaar over je CO2-uitstoot. Geldt een korting alleen in het eerste jaar, dan liggen je werkelijke kosten flink hoger.
Wat doet Hedgehog voor VSME?
Het platform begeleidt je bij het toepassen van het GHG Protocol, het opstellen van een plan voor de dataverzameling en het opbouwen van een broeikasgasinventarisatie. Een AI-assistent helpt bij het inrichten, en je kunt in de tool contact opnemen met GHG-experts van Hedgehog. De bibliotheek bevat meer dan 20.000 spend-based en activity-based emissiefactoren, en je kunt eigen gegevens van je organisatie of je leveranciers toevoegen. Het platform rapporteert volgens het GHG Protocol, PPN 006 en de CO2-Prestatieladder.
Je begint met een gratis account, zonder verkoopgesprek. Pro kost vanaf EUR 1.200 per jaar.
Kijk je specifiek naar VSME, dan zijn er twee beperkingen die we eerlijk noemen.
Hedgehog dekt de emissierapportage, niet de hele standaard. VSME gaat ook over sociale onderwerpen en over bestuur. Die onderdelen schrijft het platform niet voor je. Zoek je een breed pakket voor ESG-rapportage, dan past Hedgehog minder goed. Een klant gaf ons in juni 2026 op G2 om die reden een 3,5 van de 5. Voor het volledige rapport kun je terecht bij ons VSME-advies.
Het invoeren van data kost werk. Een reviewer schreef in augustus 2026 dat alles perfect werkt zodra de data erin staat, maar dat het invoeren het lastige deel is. Reken daar realistisch tijd voor. In elk project voor CO2-rapportage wordt deze stap het vaakst onderschat.
Wat doe je als eerste?
Vragen klanten al om gegevens, begin dan met de emissieberekening. Die kost de meeste tijd, en de andere onderdelen van een VSME-rapport gaan sneller.
Vragen ze er nog niet om, maar heb je grote klanten, zoek dan uit welke van die klanten onder de herziene drempels onder de CSRD blijven vallen. Dan weet je wie je om gegevens gaat vragen en ongeveer wanneer, en daarmee kun je het jaar plannen.
In beide gevallen kun je een gratis account starten en zonder gesprek met een verkoper een eerste cijfer voor scope 1 en 2 berekenen.
Bronnen: EFRAG VSME-standaard, Richtlijn (EU) 2026/470 (Omnibus I), gecontroleerd aan de hand van de tekst in het Publicatieblad op 28 augustus 2026, Hedgehog platform, Hedgehog op G2. Gecontroleerd op 27 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-27.