
In het kort
- De EU-taxonomie heeft geen eigen drempel. Artikel 8(1) verwijst naar de toets in de artikelen 19a en 29a van de Jaarrekeningrichtlijn.
- Volgens die toets val je eronder als je in hetzelfde boekjaar meer dan EUR 450 miljoen netto-omzet hebt en gemiddeld meer dan 1.000 werknemers.
- Val je er niet onder, dan kan je bank je nog steeds om gegevens over je gebouw vragen, omdat een bank die wel onder de taxonomie valt die gegevens nodig heeft voor haar Green Asset Ratio.
De EU-taxonomie heeft geen eigen drempel, en daardoor wordt deze vraag vaak verkeerd beantwoord. Artikel 8(1) van Verordening (EU) 2020/852 geldt voor elke onderneming die al verplicht is om niet-financiële informatie te publiceren op grond van artikel 19a of artikel 29a van Richtlijn 2013/34/EU, de Jaarrekeningrichtlijn. Je toetst je bedrijf dus aan die artikelen. Sinds Richtlijn (EU) 2026/470 van 24 februari 2026 gelden daar twee voorwaarden: een netto-omzet boven EUR 450.000.000 en gemiddeld meer dan 1.000 werknemers in het boekjaar. Je moet aan allebei voldoen. Voldoe je aan een van de twee niet, dan hoef je geen artikel 8-rapportage te publiceren. Je bank kan je wel nog om informatie vragen.
Wat is de toets precies?
De toets bestaat uit vier controles, in deze volgorde. Veel bedrijven slaan de eerste controle over.
Controle één: zoek de juiste wettekst op. Artikel 8(1) verwijst naar een andere wet en bevat zelf geen drempel. Volgens het artikel geldt de verplichting voor "elke onderneming die verplicht is niet-financiële informatie te publiceren op grond van artikel 19a of artikel 29a van Richtlijn 2013/34/EU". In Verordening (EU) 2020/852 zelf staat geen omzetgrens en geen grens voor het aantal werknemers.
Controle twee: neem je netto-omzet over het boekjaar. Die moet hoger zijn dan EUR 450.000.000. Ben je de moederonderneming van een groep, dan gaat het om de geconsolideerde omzet. Anders tel je de omzet van de afzonderlijke onderneming.
Controle drie: neem het gemiddelde aantal werknemers in het boekjaar. Dat moet hoger zijn dan 1.000. Het gaat om het gemiddelde over het hele jaar, niet om het aantal werknemers op één peildatum.
Controle vier: ga na of je aan beide voorwaarden voldoet. De wet verbindt de twee voorwaarden met "en". Een onderneming met EUR 900 miljoen omzet en 400 werknemers valt er dus buiten, en een onderneming met 3.000 werknemers en EUR 200 miljoen omzet ook. Alleen een onderneming die boven beide grenzen zit, valt eronder.
Wat betekent de uitkomst voor jouw bedrijf?
| Jouw situatie | Rapportageplicht onder artikel 8 | Waar je nog steeds om gevraagd wordt |
|---|---|---|
| Boven beide grenzen | Ja. Je publiceert welk deel van omzet, CapEx en OpEx taxonomie-conform is | Banken en fondsen vragen ook alles uit de rijen hieronder |
| Alleen boven de omzetgrens | Nee | Gegevens over de energieprestatie van gefinancierde panden |
| Alleen boven de grens voor werknemers | Nee | Gegevens over de energieprestatie van gefinancierde panden |
| Onder beide grenzen | Nee | Gegevens over de energieprestatie van gefinancierde panden |
| Moederonderneming van een groep, geconsolideerd boven beide grenzen | Ja, op geconsolideerde basis | Hetzelfde |
In de middelste drie rijen valt nu het grootste deel van de Europese vastgoedmarkt. De meeste eigenaren, ontwikkelaars, fondsen en asset managers in deze sector blijven onder een van beide grenzen of onder allebei. Zij hebben geen directe rapportageplicht onder de taxonomie.
Waarom is het antwoord veranderd terwijl de taxonomie niet is veranderd?
De EU heeft de Jaarrekeningrichtlijn aangepast waarnaar artikel 8 verwijst. De Taxonomieverordening zelf hoefde daarvoor niet te worden gewijzigd.
Richtlijn (EU) 2026/470 is op 24 februari 2026 vastgesteld en twee dagen later gepubliceerd. Deze richtlijn herschreef de artikelen 19a en 29a van de Jaarrekeningrichtlijn en legde daarin de grenzen van EUR 450.000.000 en 1.000 werknemers vast. De tekst van artikel 8(1) van de Taxonomieverordening is niet veranderd, maar er vallen nu heel andere bedrijven onder. Teksten die uitgaan van de oudere drempels uit de Jaarrekeningrichtlijn beschrijven een reikwijdte die niet meer bestaat, of ze nu in 2023 of vorige maand zijn gepubliceerd.
Wil je weten vanaf welke datum dit voor jou geldt, let dan op het volgende. Richtlijn (EU) 2026/470 is een richtlijn. Elke lidstaat zet haar om in nationale wetgeving, en die wet bepaalt wanneer de kleinere reikwijdte in dat land ingaat. Neem een nationale startdatum niet over van de website van een leverancier, ook niet van deze. Kijk in de wet waarmee jouw land de richtlijn omzet.
Wat moet ik doen als ik onder de taxonomie val?
Je publiceert drie percentages. Geen daarvan is een hoeveelheid CO2 in ton.
Artikel 8 vraagt welk deel van je omzet, je investeringsuitgaven (CapEx) en je operationele uitgaven (OpEx) samenhangt met taxonomie-conforme economische activiteiten. Die cijfers haal je uit de jaarrekening die je al opstelt, uitgesplitst per activiteit. Welke activiteiten meetellen, bepaalt het classificatiedeel van de Verordening: de technische screeningcriteria.
Werk je met gebouwen, dan gaat het om activiteit 7.7 van Bijlage I bij Gedelegeerde Verordening (EU) 2021/2139: de aankoop en het bezit van gebouwen. Voor een gebouw dat vóór 31 december 2020 is gebouwd, toon je een substantiële bijdrage aan klimaatmitigatie aan met een energielabel (energieprestatiecertificaat) van minimaal klasse A. Je kunt ook met voldoende bewijs aantonen dat het gebouw qua operationele primaire energievraag bij de beste 15 procent van de nationale of regionale gebouwenvoorraad hoort. Een gebouw dat na die datum is gebouwd, wordt getoetst aan de criteria voor nieuwbouw in activiteit 7.1. Voor een groot niet-residentieel gebouw geldt nog een extra eis. Dat is een gebouw waarvan de installatie voor verwarming, verwarming en ventilatie, airconditioning, of airconditioning en ventilatie een vermogen boven 290 kW heeft. Zo'n gebouw moet efficiënt worden beheerd, met monitoring en beoordeling van de energieprestatie.
Uit deze eisen blijkt dat de taxonomie voor gebouwen alleen vraagt naar energielabels en kilowatturen. Nergens wordt een emissiecijfer gevraagd.
Wat moet ik doen als ik niet onder de taxonomie val?
Je hoeft geen artikel 8-rapportage voor te bereiden. Bereid je wel voor op de vragen van de partijen die je financieren.
Via die financiers komt de taxonomie alsnog bij je terecht, en dat wordt zelden uitgelegd. Kredietinstellingen die onder de taxonomie vallen, publiceren een Green Asset Ratio. De rapportagesjablonen daarvoor staan in Gedelegeerde Verordening (EU) 2021/2178, zoals gewijzigd door Gedelegeerde Verordening (EU) 2026/73. Die sjablonen hebben aparte rijen voor leningen met woningen als onderpand, voor renovatieleningen voor gebouwen, voor woningfinanciering binnen de financiering van lokale overheden en voor onderpand dat de bank in bezit heeft genomen, zowel woningen als commercieel vastgoed. Een bank kan die rijen niet invullen met haar eigen administratie en moet de gegevens opvragen bij de leningnemer. Daarom krijgt een verhuurder zonder eigen rapportageplicht toch een vragenlijst, en daarom gaat die vragenlijst over energieprestatie en niet over CO2-uitstoot.
In de praktijk is dat eenvoudig werk. Zorg dat je weet welke energielabels je hebt, welke klasse ze hebben en wanneer ze verlopen. Ken de primaire energievraag waarop ze zijn gebaseerd, en weet welke van je panden een installatie boven 290 kW hebben. Vraagt iemand je ook naar emissies, dan komt dat verzoek uit een andere regelgeving. Behandel de twee vragen dan apart. Probeer je ze in één project tegelijk te beantwoorden, dan krijg je op allebei een slecht antwoord. In ons artikel over welke vragen uit de waardeketen je mag weigeren lees je hoe je verzoeken sorteert naar de wet waarop ze zijn gebaseerd.
Is er een vrijstelling voor kleine activiteiten?
Ja. Die geldt sinds 1 januari 2026.
Op grond van Gedelegeerde Verordening (EU) 2026/73 hoeft een niet-financiële onderneming voor kleine activiteiten niet te beoordelen of ze in aanmerking komen (eligibility) en of ze aan de criteria voldoen (alignment). Het gaat om activiteiten die samen minder dan 10 procent uitmaken van de noemer van de betreffende KPI voor omzet, CapEx of OpEx. Financiële ondernemingen, zoals kredietinstellingen, asset managers, beleggingsondernemingen en verzekeraars, krijgen vergelijkbare vrijstellingen van 10 procent, ook voor de Green Asset Ratio. Ook als je onder de taxonomie valt, hoef je dus niet elk onderdeel van je bedrijf te beoordelen. Voor een boekjaar dat in 2025 begon, mochten ondernemingen nog de regels van vóór 2026 toepassen.
Zie je deze verordening aangehaald als "(EU) 2026/76", dan is de bron niet betrouwbaar. Dat nummer bestaat niet; het juiste nummer is 2026/73.
Welke rol speelt een carbon accounting-platform hierbij?
Eerlijk gezegd een bijrol, en dat zeggen we liever meteen.
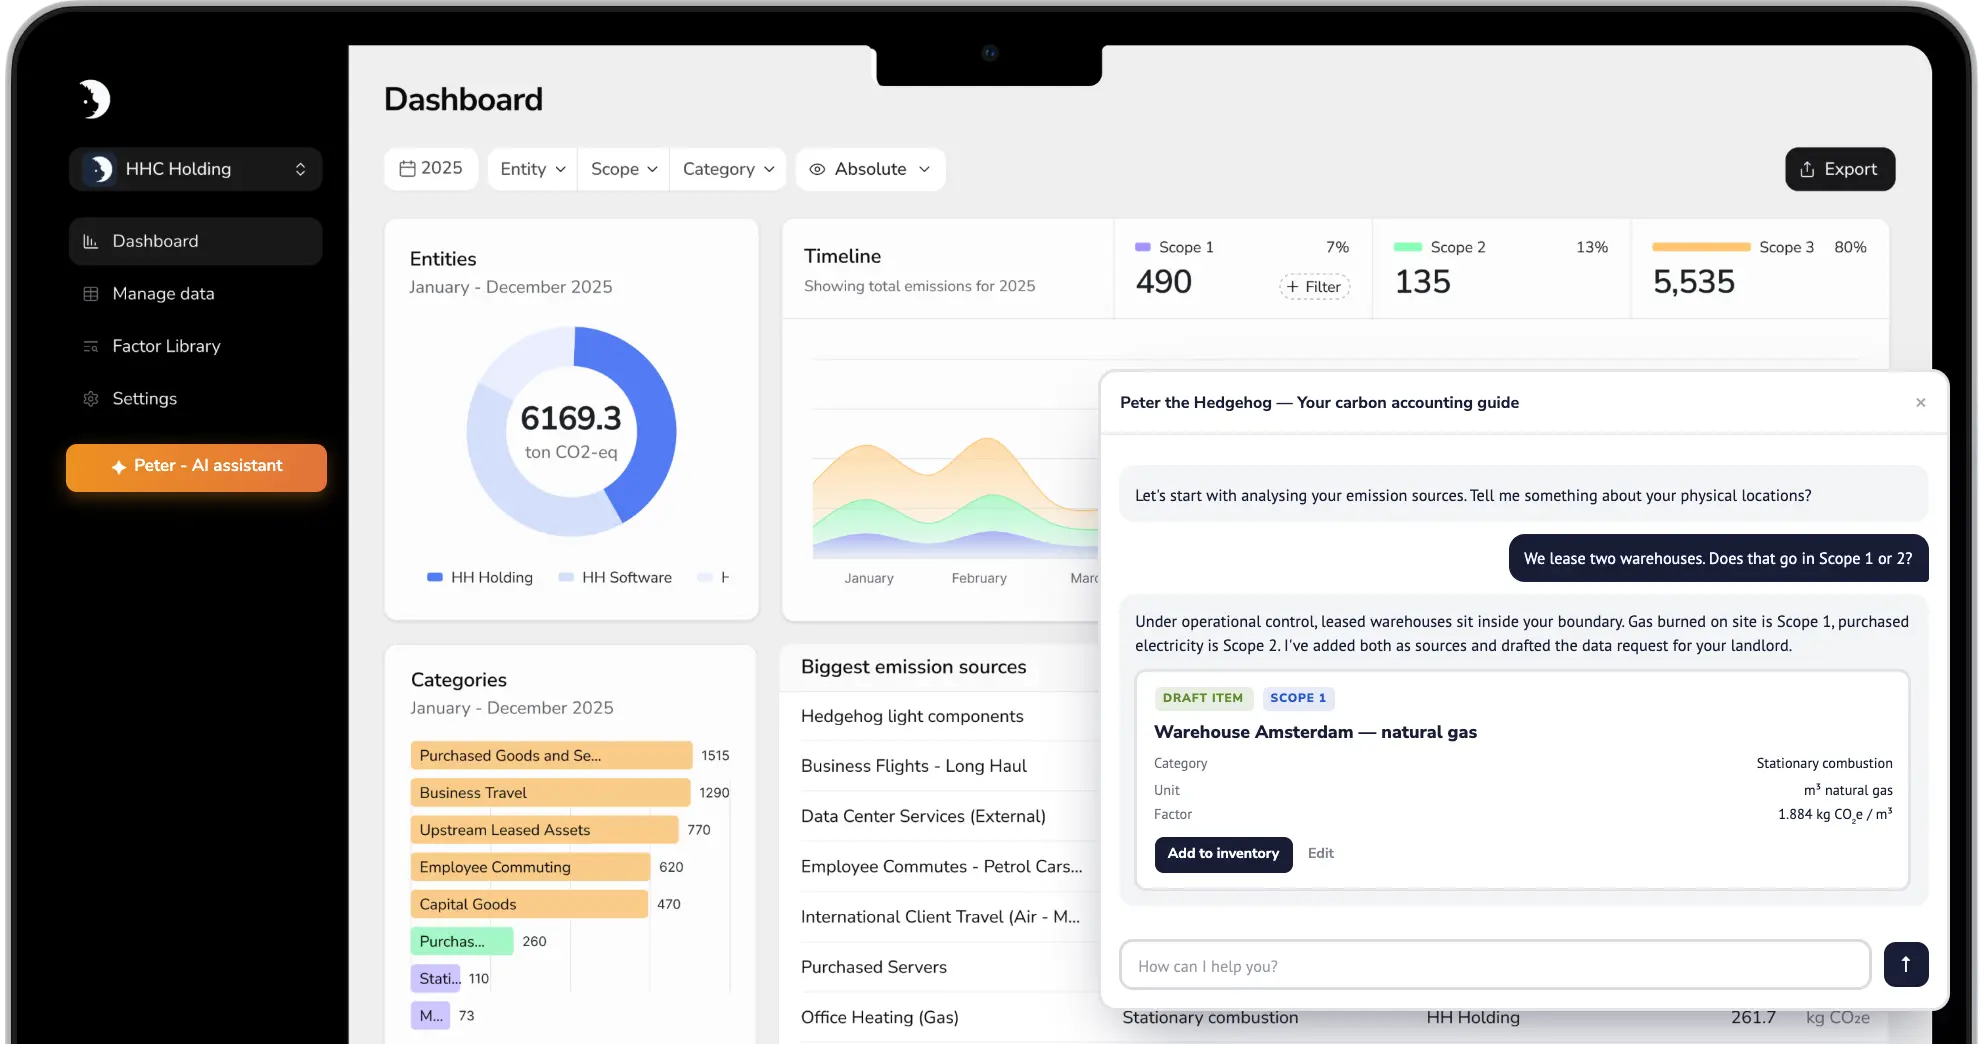
Voor de taxonomie heb je energielabels, meterstanden en je boekhouding nodig. Een CO2-voetafdruk is een apart product, met eigen redenen waarom klanten erom vragen. Daarvoor is ons platform gebouwd, met meer dan 20.000 spend-based en activity-based factoren en entiteitenbeheer voor meerdere locaties. Meer dan 5.000 gebruikers werken ermee. Voor de taxonomie en voor de CO2-voetafdruk heb je dezelfde meterstanden en dezelfde verdeling tussen eigenaar en huurder nodig. Daarom worden ze in de praktijk vaak samen aanbesteed.
Er is ook een beperking die je moet kennen. Een Mid-Market-reviewer gaf ons in juni 2026 op G2 een 3,5 van de 5. Volgens die reviewer is Hedgehog als breder ESG- en CSRD-rapportageplatform minder compleet, omdat een functie voor het beheer van databronnen en een functie voor het monitoren van decarbonisatiedoelen ontbreken. Alignmentpercentages berekent Hedgehog niet. Heb je daarbij hulp nodig, kijk dan naar onze CSRD-consultancy.
Bronnen: Verordening (EU) 2020/852 artikel 8, Richtlijn (EU) 2026/470 van 24 februari 2026, Gedelegeerde Verordening (EU) 2021/2139 Bijlage I activiteit 7.7, Gedelegeerde Verordening (EU) 2021/2178 en Gedelegeerde Verordening (EU) 2026/73, gelezen in de tekst van het Publicatieblad. Gecontroleerd op 28 augustus 2026. De nationale omzetting van 2026/470 bepaalt vanaf welke datum de kleinere reikwijdte in jouw land geldt.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-09-17.