In het kort
- De ESRS hebben geen eigen toepassingsgebied. Ze bepalen de inhoud van de CSRD-rapportageplicht, dus of ze voor jou gelden, hangt af van de CSRD-criteria.
- De geldende versie is Gedelegeerde Verordening (EU) 2023/2772, zoals gewijzigd door (EU) 2025/1416. De vereenvoudigde versie lag in augustus 2026 nog ter toetsing bij het Europees Parlement en de Raad.
- Als een klant vraagt om volgens de ESRS te rapporteren terwijl je er niet onder valt, ben je daartoe niet verplicht. Heb je gemiddeld niet meer dan 1.000 medewerkers, dan mag je informatie weigeren die verder gaat dan de vrijwillige standaard.
De European Sustainability Reporting Standards (ESRS) hebben geen eigen toepassingsgebied. Ze beschrijven de inhoud van een rapportageplicht die in een andere wet staat. Of de ESRS voor jou gelden, hangt daarom af van de CSRD: heeft je bedrijf meer dan EUR 450 miljoen netto-omzet én gemiddeld meer dan 1.000 medewerkers, in een boekjaar dat op of na 1 januari 2027 begint? Dan rapporteer je volgens de ESRS. Zo niet, dan ben je aan geen enkele versie van de ESRS gebonden, ook al suggereert de vragenlijst van een klant iets anders. Daarnaast moet je weten welke versie geldt: de versie uit 2023, en niet de vereenvoudigde versie waarover nu veel wordt geschreven.
Wat zijn de ESRS, en hoe verhouden ze zich tot andere wetgeving?
De ESRS zijn een gedelegeerde handeling op basis van een richtlijn. Daardoor is niet meteen duidelijk in welke wet de rapportageplicht zelf staat.
De rapportageplicht staat in artikel 19a en 29a van de Boekhoudrichtlijn (2013/34/EU). De CSRD heeft die artikelen in de Boekhoudrichtlijn opgenomen. Artikel 29b geeft de Europese Commissie de bevoegdheid en de opdracht om rapportagestandaarden vast te stellen. De Commissie deed dat met Gedelegeerde Verordening (EU) 2023/2772. Bijlage I van die verordening bevat ESRS 1, ESRS 2 en de thematische standaarden, waaronder ESRS E1 over klimaat.
De volgorde is dus als volgt. De richtlijn legt de rapportageplicht op, het nationale recht zet die plicht om in wetgeving, en de gedelegeerde handeling bepaalt wat er in het rapport moet staan. De ESRS gelden dus alleen voor een bedrijf dat al onder de richtlijn valt. Gedelegeerde Verordening (EU) 2023/2772 voegt geen nieuwe groepen rapporterende bedrijven toe.
Wie is dan verplicht om de ESRS te gebruiken?
Verplicht zijn de bedrijven die onder artikel 19a of 29a vallen, volgens de criteria van Richtlijn (EU) 2026/470 van 24 februari 2026. Een bedrijf moet dan in het boekjaar zowel een netto-omzet van meer dan EUR 450.000.000 als gemiddeld meer dan 1.000 medewerkers hebben. Voor een moederonderneming worden beide cijfers op geconsolideerde basis gemeten. De plicht geldt voor boekjaren die op of na 1 januari 2027 beginnen. De lidstaten moeten de richtlijn uiterlijk op 19 maart 2027 in nationaal recht hebben omgezet.
Daarnaast bestaat er een aparte regeling voor ondernemingen van buiten de EU, in artikel 40a. Die geldt als de groep in elk van de laatste twee opeenvolgende boekjaren meer dan EUR 450.000.000 netto-omzet in de Unie had, en de EU-dochteronderneming of het EU-bijkantoor dat rapporteert meer dan EUR 200.000.000 omzet heeft. Deze regeling geldt voor boekjaren die op of na 1 januari 2028 beginnen.
Andere bedrijven zijn niet verplicht. Twee groepen denken vaak ten onrechte dat ze wel moeten rapporteren. De eerste groep zijn beursgenoteerde mkb-bedrijven: de EU heeft de rapportageplicht voor hen volledig geschrapt, samen met de bevoegdheid om een eigen standaard voor hen vast te stellen. De tweede groep zijn bedrijven die alleen onder de oude criteria voor grote ondernemingen vielen. Sinds februari 2026 bepalen die oude criteria niet meer of een bedrijf onder de CSRD valt.
Welke standaard geldt in jouw situatie?
Dat hangt af van welke van de vier situaties hieronder op jou van toepassing is. Per situatie verschilt het antwoord sterk.
| Jouw situatie | Waartoe je verplicht bent | Waar je je op richt |
|---|---|---|
| Boven beide drempels | Volledige ESRS, Gedelegeerde Verordening (EU) 2023/2772 zoals gewijzigd | De versie die nu geldt, niet de vereenvoudigde |
| Groep van buiten de EU boven de drempels van artikel 40a | De regeling van artikel 40a, vanaf boekjaar 2028 | Dezelfde standaarden, maar later van start |
| Onder minstens één drempel, klant vraagt om gegevens | Wettelijk tot niets | De vrijwillige standaard voor het mkb |
| Onder minstens één drempel, rapporteert uit eigen keuze | Wettelijk tot niets | De vrijwillige standaard voor het mkb |
In de onderste twee situaties richt je je op de vrijwillige standaard en niet op de volledige ESRS. Dat verschil is groot. Vrijwillig volgens de volledige ESRS rapporteren is een omvangrijk project dat bijna geen enkel bedrijf onder de drempels nodig heeft. De VSME-standaard is juist voor deze bedrijven ontwikkeld.
Welke versie van de ESRS geldt?
De geldende versie is Gedelegeerde Verordening (EU) 2023/2772 van 31 juli 2023, zoals gewijzigd door Gedelegeerde Verordening (EU) 2025/1416 van 11 juli 2025. Dat was de stand op 28 augustus 2026. Let op: de meeste recente artikelen noemen een andere versie.
Op 3 juli 2026 stelde de Commissie C(2026) 5010 vast. Die handeling wijzigt 2023/2772 om de standaarden te vereenvoudigen. Op 28 augustus 2026 liep nog de periode waarin het Europees Parlement en de Raad de handeling konden toetsen, en ze was dus nog niet van kracht. In de tekst zelf was de datum van inwerkingtreding nog niet ingevuld. Op de pagina van de Commissie over deze uitvoeringsregels staat dat de handeling pas geldt als ze in het Publicatieblad is verschenen.
Het praktische advies is eenvoudig en voorkomt dubbel werk: richt je gegevensverzameling in op de standaarden die nu gelden. Als de vereenvoudigde versie minder informatie vraagt, voldoet een verzameling die op de huidige versie is ingericht nog steeds. Andersom werkt dat niet.
Eén wijziging is wel al van kracht, en die is van belang als je bedrijf rond de 750 medewerkers zit. Gedelegeerde Verordening (EU) 2025/1416 heeft bijlage C van ESRS 1 vervangen. Ondernemingen en groepen met gemiddeld niet meer dan 750 medewerkers mogen daardoor in het eerste jaar waarin ze een duurzaamheidsverklaring opstellen de datapunten voor scope 3 en voor de totale broeikasgasuitstoot weglaten. Die vrijstelling geldt voor één jaar, alleen voor deze groep, en voor boekjaren die op of na 1 januari 2025 beginnen.
Welke delen van de ESRS gelden als je onder de regels valt?
Niet alle delen gelden automatisch. Of een thematische standaard voor jou geldt, bepaal je met een materialiteitsbeoordeling, en over die beoordeling moet je zelf ook rapporteren.
Voor klimaat werkt dat in de praktijk anders: ESRS E1 kun je maar moeilijk weglaten. Volgens paragraaf 32 van ESRS 1 moet je, als je concludeert dat klimaatverandering niet materieel is en je ESRS E1 helemaal weglaat, die conclusie uitgebreid toelichten. Die toelichting moet ook een vooruitblik bevatten: onder welke omstandigheden zou je in de toekomst concluderen dat klimaat wel materieel is? Voor alle andere onderwerpen is een korte toelichting genoeg. In theorie kun je E1 dus weglaten, maar in de praktijk kost dat veel werk.
Daarom beginnen bijna alle bedrijven die onder de regels vallen eerst met hun broeikasgasberekening. Openbaarmakingsvereiste E1-6 vraagt om de bruto-uitstoot in scope 1, de bruto-uitstoot in scope 2 volgens zowel de location-based als de market-based methode, de bruto-uitstoot in scope 3 voor elke significante categorie, een totaal volgens beide methoden voor scope 2, en de uitstoot per euro netto-omzet, aansluitend op de jaarrekening. Welke onderdelen je meetelt, volgt eerst uit je financiële consolidatiekring. Daarnaast tel je de uitstoot van entiteiten waarover je operational control hebt voor 100 procent mee.
Je valt niet onder de regels, maar een klant zegt dat je de ESRS moet gebruiken. Wat nu?
De klant vergist zich: je bent niet verplicht. Hoe je dat de klant laat weten, is commercieel wel van belang.
Je klant moet rapporteren over zijn waardeketen. Waar hij geen gegevens kan verzamelen, schrijven de standaarden voor dat hij schat met sectorgemiddelden. Het is voor de klant makkelijker om het jou te vragen dan om te schatten, en daarom vraagt hij het. Geen enkele EU-regel maakt van dat verzoek een verplichting voor jou.
Sinds februari 2026 staat in de wet ook een grens aan wat een klant van je mag vragen. Heb je gemiddeld niet meer dan 1.000 medewerkers en zit je in de waardeketen van een rapporterend bedrijf, dan ben je een beschermde onderneming. Je mag dan weigeren informatie te geven die verder gaat dan de vrijwillige standaarden, als het verzoek bedoeld is voor de CSRD-rapportage van de klant. Een afspraak in een contract die dat recht beperkt, is niet bindend. Het rapporterende bedrijf moet je bovendien laten weten welke delen van het verzoek verder gaan dan de standaard.
Deze bescherming geldt niet voor elk verzoek, alleen voor verzoeken voor CSRD-rapportage. Vragen voor due diligence, risicobeheer, aanbestedingen en gewone inkoop vallen er niet onder, en je mag gegevens altijd vrijwillig delen. Je gebruikt de regeling het best door alle vragen binnen de grens snel te beantwoorden en vragen die verder gaan schriftelijk te weigeren. Hoe je dat gesprek voert, lees je in wat een klant je niet mag vragen.
Wat is in beide gevallen de eerste praktische stap?
In beide gevallen begin je met een inventarisatie van je uitstoot, alleen met een verschillende diepgang.
Moet je volgens de ESRS rapporteren, begin dan met het bepalen van je afbakening en met de twee methoden voor scope 2. Die twee beslissingen bepalen elk verzoek om gegevens dat je verstuurt, en ze zijn later moeilijk terug te draaien. Moet je niet volgens de ESRS rapporteren, stel dan een inventarisatie van scope 1 en 2 op die je voor elke klant die erom vraagt opnieuw kunt gebruiken. Houd de methode gelijk, zodat je het tweede jaar met het eerste kunt vergelijken.
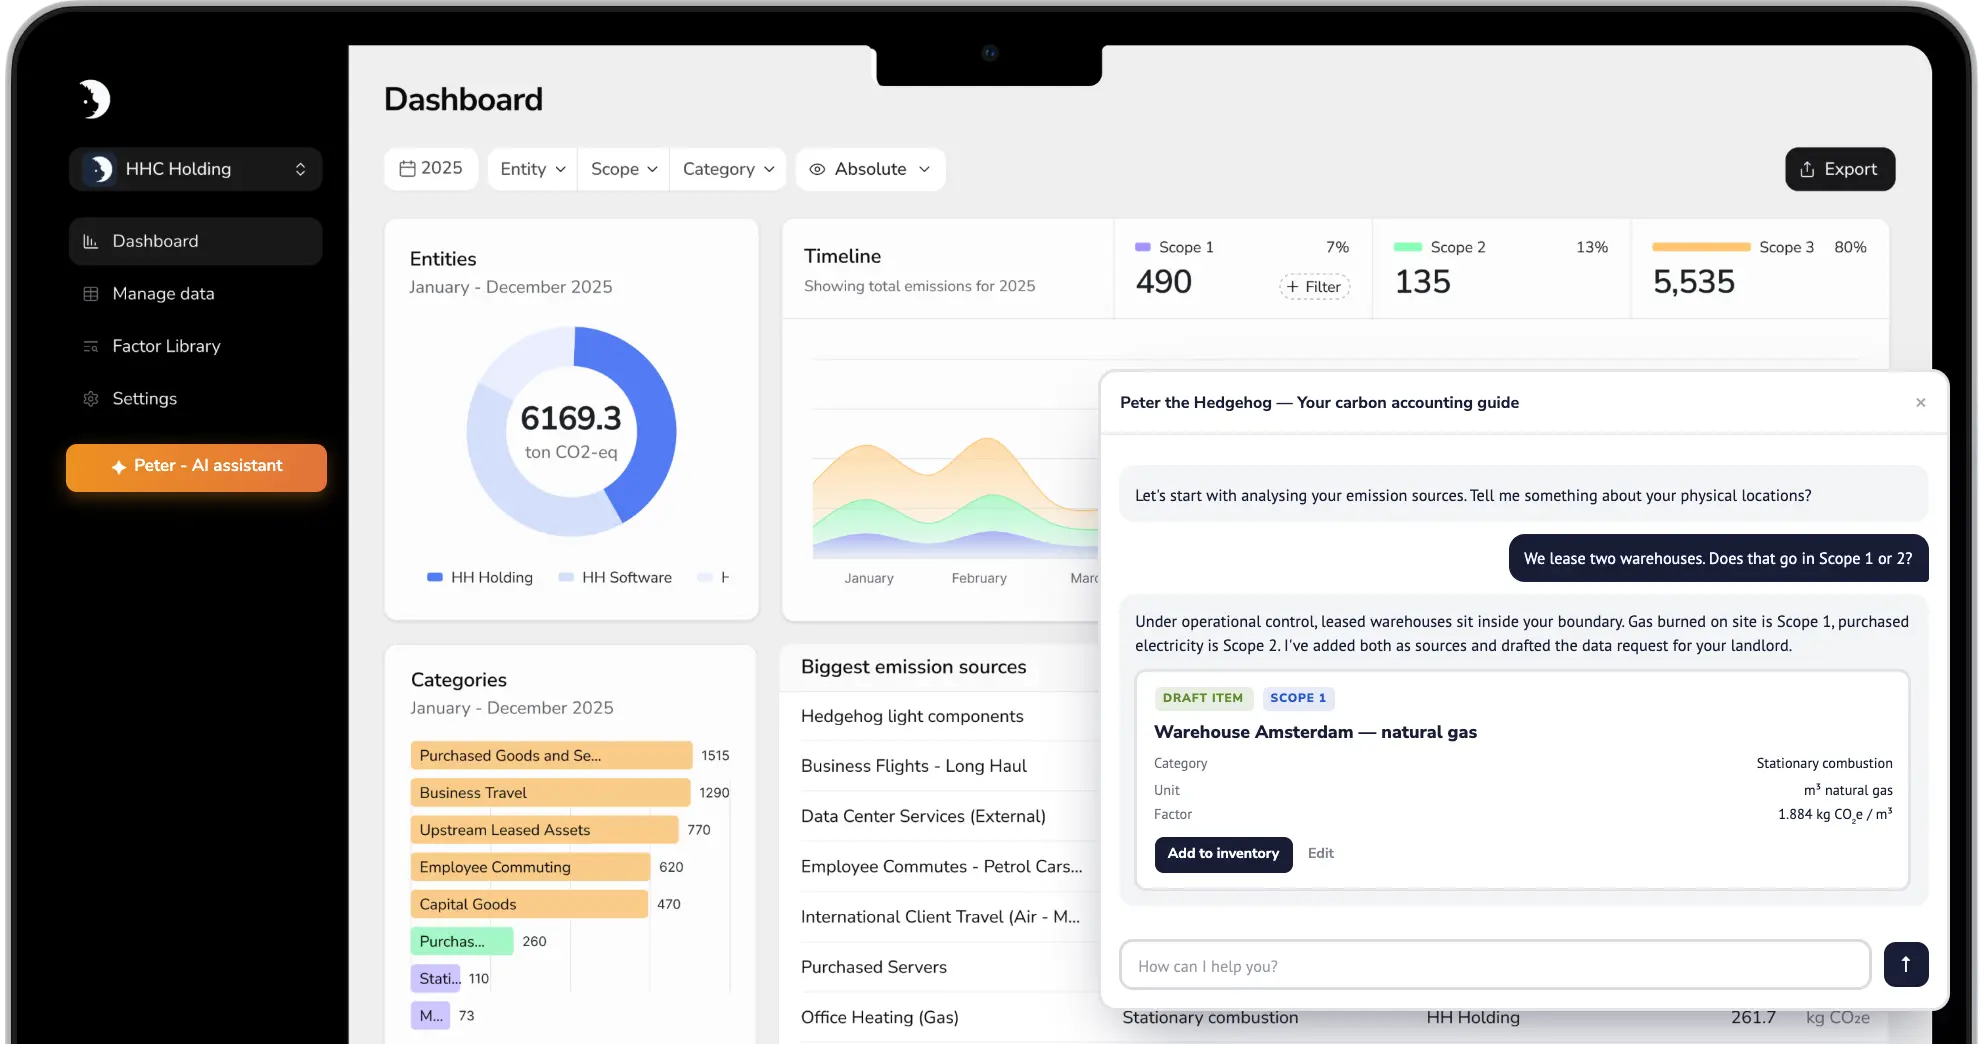
Het platform berekent de uitstoot voor bedrijven die wel en die niet onder de ESRS vallen. Het bevat meer dan 20.000 spend-based en activity-based factoren, je beheert er entiteiten, locaties en vestigingen in, en het heeft meer dan 5.000 gebruikers. Met een gratis account bereken je een eerste uitkomst zonder verkoopgesprek. Wil je daarbij begeleiding van een adviseur, dan kun je carbon footprint consulting inschakelen.
Houd vooraf rekening met één beperking. Een reviewer van een klein bedrijf gaf ons in augustus 2026 op G2 een 5 van de 5, maar schreef dat het laden van gegevens handmatig gaat en veel werk kost. Volgens die reviewer werkt het platform goed zodra de gegevens erin staan. De eerste keer dat je je gegevens laadt, kost dus echt tijd.
Bronnen: Gedelegeerde Verordening (EU) 2023/2772 van 31 juli 2023, Gedelegeerde Verordening (EU) 2025/1416 van 11 juli 2025, Richtlijn 2013/34/EU artikel 19a, 29a, 29b en 40a zoals gewijzigd door Richtlijn (EU) 2026/470, Commissiehandeling C(2026) 5010 van 3 juli 2026. Gecontroleerd tegen de tekst in het Publicatieblad, gelezen op 28 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-09-17.