In het kort
- Een VSME-rapport is een eigen verklaring van je bedrijf. Een accountant hoeft er geen zekerheid over te geven, en je hoeft het nergens in te dienen.
- Houd de volgorde aan en leg eerst de afbakening en de verslagperiode vast, want alle latere stappen gaan daarvan uit.
- Alleen het berekenen van de broeikasgasemissies kost weken; de andere stappen kosten dagen.
Je maakt een VSME-rapport in een vaste volgorde. Eerst leg je de afbakening en de verslagperiode vast en besluit je of je alleen de basismodule rapporteert. Daarna verzamel je de kwalitatieve informatie, bereken je de broeikasgasemissies, stel je het document samen en onderteken je het zelf. Er is geen accountant die het rapport moet goedkeuren en geen portaal waarin je het indient. Aanbeveling (EU) 2025/1710 van de Commissie zegt uitdrukkelijk dat niet-beursgenoteerde mkb-ondernemingen geen zekerheid (assurance) hoeven te laten geven over de informatie die ze rapporteren, en dat een eigen verklaring van de onderneming volstaat. Je voert de stappen dus helemaal zelf uit, en maar één daarvan kost echt veel tijd.
Wat maak je eigenlijk?
Je maakt een document over je eigen bedrijf, dat je bedrijf zelf schrijft en dat je publiceert of opstuurt naar wie er iets aan heeft.
VSME is een standaard van EFRAG. EFRAG heeft hem op verzoek van de Europese Commissie ontwikkeld en in december 2024 opgeleverd. In het EU-recht is de standaard op dit moment alleen vastgelegd in Aanbeveling (EU) 2025/1710 van 30 juli 2025. Die aanbeveling neemt de standaard op in bijlage I en raadt het gebruik ervan aan. Een aanbeveling is voor niemand bindend, dus geen enkel onderdeel van een VSME-rapport is wettelijk verplicht.
De standaard bestaat uit een basismodule en een uitgebreide module. Je kunt de uitgebreide module alleen rapporteren als je ook de basismodule rapporteert. Dat bepaalt de eerste vraag bij het afbakenen van je rapport: je kunt niet alleen de onderdelen uit de uitgebreide module invullen die je grootste klant wil zien en de basismodule overslaan.
Wat de standaard is en waar hij vandaan komt, lees je in VSME: wat het is en wat je klant werkelijk mag vragen. Dit artikel gaat over het opstellen van het rapport.
Wie bepaalt dat je er een nodig hebt?
Dat bepalen je klanten en in mindere mate je bank, maar nooit een toezichthouder.
Sinds Richtlijn (EU) 2026/470 van 24 februari 2026 geldt de CSRD-rapportageplicht alleen nog voor ondernemingen die zowel meer dan EUR 450 miljoen netto-omzet als gemiddeld meer dan 1.000 werknemers hebben, voor boekjaren die op of na 1 januari 2027 beginnen. De bedrijven die daar nog onder vallen, moeten ook over hun waardeketen rapporteren en daarvoor informatie bij hun leveranciers opvragen. Als mkb-bedrijf ben jij die leverancier.
Voor jou is vooral van belang dat de wet begrenst wat die bedrijven van je mogen vragen. Richtlijn (EU) 2026/470 geeft een onderneming in de waardeketen van een rapporterend bedrijf die gemiddeld niet meer dan 1.000 werknemers heeft, het wettelijke recht om informatie te weigeren die verder gaat dan de vrijwillige standaard. Een contractbepaling die iets anders zegt, is niet bindend. Bij dat recht horen twee datums uit twee verschillende instrumenten. Het recht zelf krijg je via nationale wetgeving, want de lidstaten moeten de richtlijn uiterlijk 19 maart 2027 in hun eigen wet omzetten. De standaard die vastlegt wat een klant maximaal mag vragen, C(2026) 5011, is geschreven om te gelden voor boekjaren die op of na 1 januari 2027 beginnen. Op 28 augustus 2026 lag die standaard nog ter toetsing bij het Europees Parlement en de Raad. Het weigerrecht geldt bovendien alleen voor verzoeken die een klant doet voor zijn CSRD-duurzaamheidsrapportage. Vragen voor gepaste zorgvuldigheid (due diligence), risicobeheer of gewone inkoop vallen er niet onder. Dat onderscheid werken we uit in welke ESG-vragen je mag weigeren.
In de praktijk komt het hierop neer: verwacht je vragen van een klant die boven die drempels zit, maak het rapport dan voordat de vragenlijst binnenkomt en niet pas daarna.
In welke volgorde maak je het rapport?
Het rapport kent zes stappen, en je moet ze in deze volgorde uitvoeren, omdat elke stap uitgaat van de besluiten uit de stappen ervoor.
| Stap | Wat de stap oplevert | Wie verantwoordelijk is | Waardoor de stap vastloopt |
|---|---|---|---|
| 1. Bepaal de reikwijdte van het rapport | De verslagperiode, de rechtspersonen en locaties die meetellen, en de keuze tussen alleen de basismodule of de basis- plus de uitgebreide module | Wie de klantrelatie beheert, samen met finance | Niemand heeft besloten welke rechtspersonen tot "het bedrijf" horen |
| 2. Breng de rapportage-eisen in kaart | Een lijst van alle onderdelen die je moet rapporteren, elk met de naam van een verantwoordelijke | Eén coördinator | Het wordt behandeld als de taak van één persoon |
| 3. Verzamel de kwalitatieve informatie | Beschrijvingen van beleid, werkwijzen, personeel en bestuur | HR, operations en wie het beleid beheert | De documenten bestaan, maar niemand weet wie de actuele versie heeft |
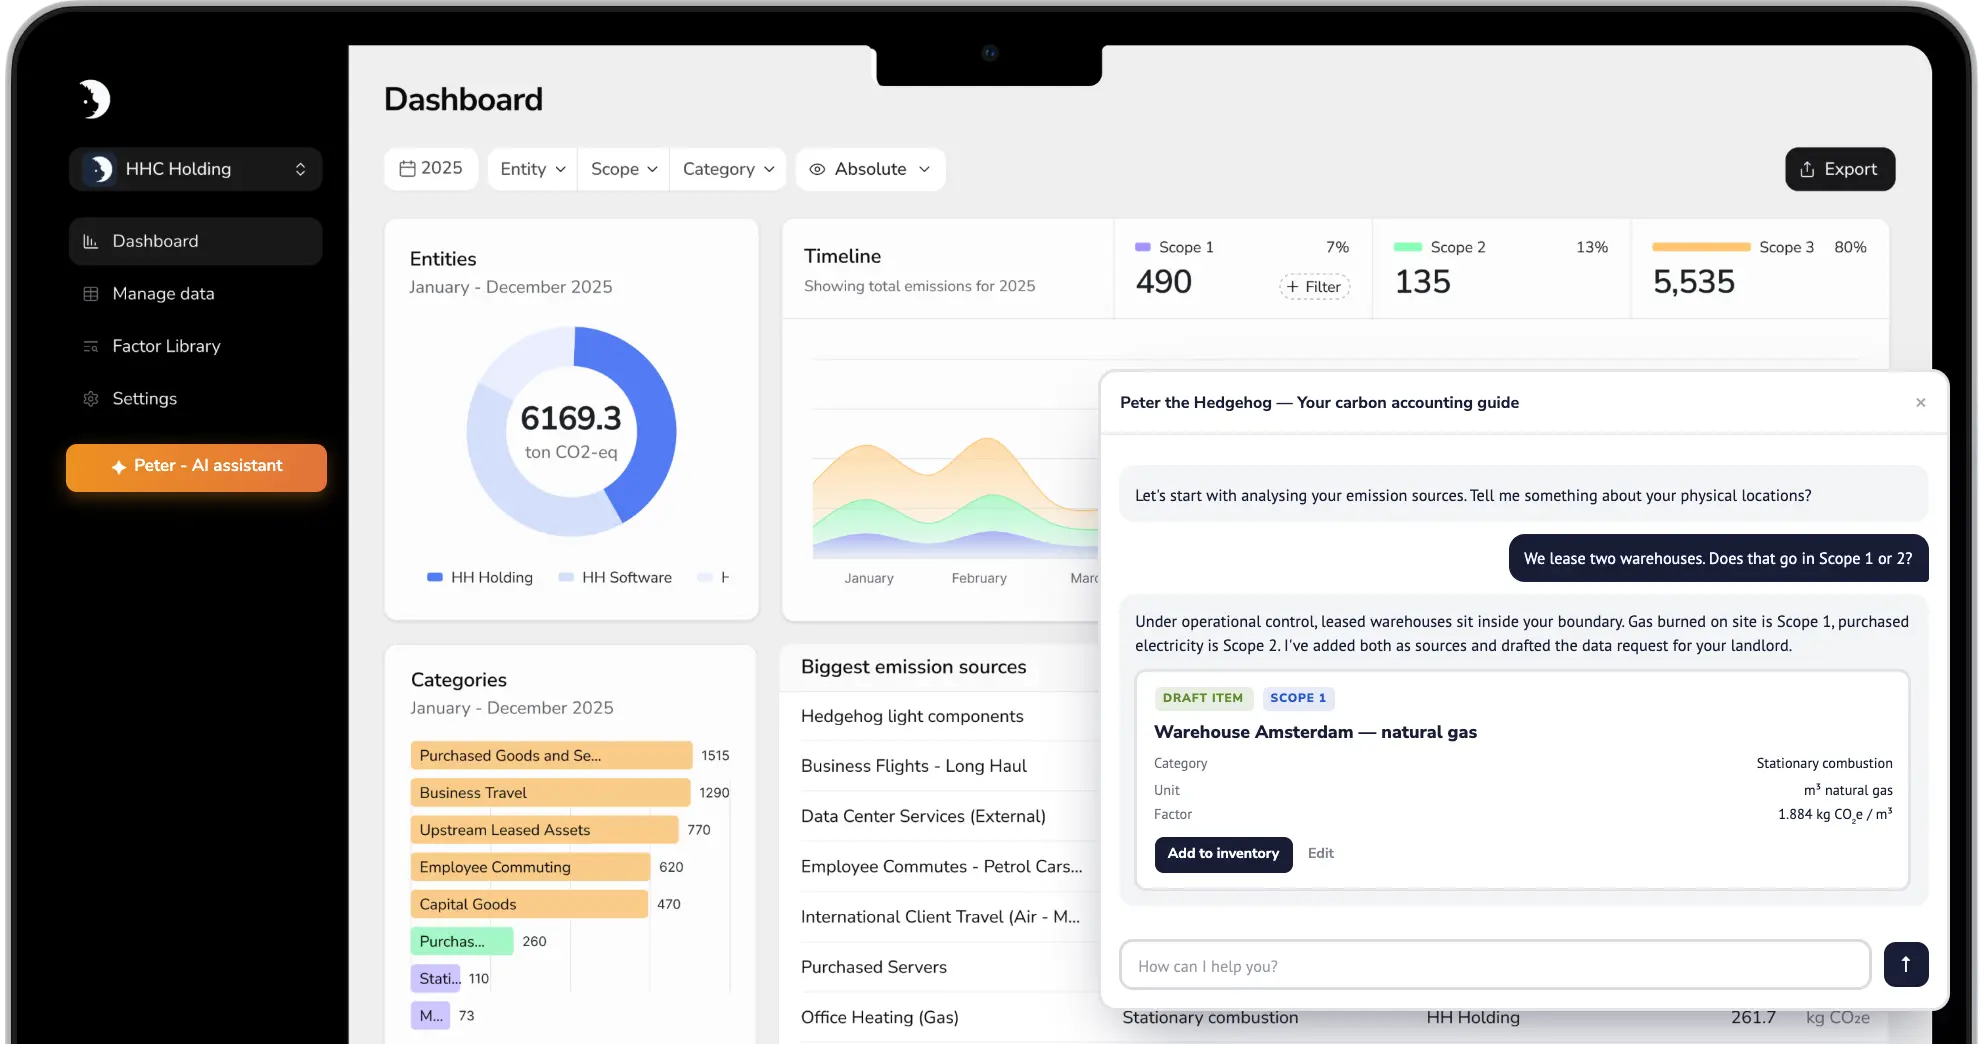
| 4. Stel de emissie-inventaris op | Cijfers voor scope 1 en scope 2, plus de scope 3-cijfers waar je klanten om vragen | Finance en facilitair, samen | De brongegevens moeten van buiten het financiële systeem komen |
| 5. Stel het rapport samen en controleer het | Het conceptrapport, waarin je elk cijfer kunt herleiden tot de bron | De coördinator | De afbakening uit stap 1 wordt laat nog gewijzigd |
| 6. Onderteken en publiceer het rapport | Het definitieve rapport als eigen verklaring | Een bestuurder | Niemand wil degene zijn die tekent |
Stap 3 en 4 kunnen tegelijk lopen, en dat is ook verstandig, want er zijn andere mensen en andere bronsystemen bij betrokken. Dat bedrijven ze na elkaar uitvoeren, is de meest voorkomende reden dat een eerste rapport twee kwartalen kost in plaats van één.
Welke stap kost de meeste tijd?
Dat is altijd stap 4, en die kost veel meer tijd dan de andere stappen.
Alle andere onderdelen van een VSME-rapport beschrijven wat je al doet. Je hebt bijvoorbeeld een aanpak voor gezondheid en veiligheid, en het rapport vraagt je die te beschrijven. Je hebt afspraken over het bestuur van het bedrijf, en het rapport vraagt je die op te schrijven. Die stappen duren alleen lang omdat je achter collega's aan moet, en dat is een kwestie van planning en niet van techniek.
Voor de emissiecijfers ligt dat anders. Daarvoor heb je een berekening nodig, een vastgelegde afbakening, een emissiefactor voor elke activiteit en een brondocument achter elk gegeven dat je invoert. Je kunt pas iets beschrijven als de berekening klaar is. Die berekening kan pas beginnen als je brandstofgegevens, meterstanden en inkoopgegevens hebt verzameld uit systemen die daar niet voor gebouwd zijn. Heb je nog nooit een emissie-inventaris opgesteld, begin dan met carbon accounting vanaf nul. Vragen je klanten specifiek naar categorieën in de waardeketen, dan is scope 3 het volgende onderwerp.
Onze eigen klanten zeggen hetzelfde over de gegevens. Een reviewer van een klein bedrijf schreef in augustus 2026 op G2 dat alles perfect werkt zodra de gegevens in het systeem staan, en dat het invoeren ervan het lastige deel is. Dat geldt voor elke tool in deze markt, dus houd er in je planning rekening mee.
Wat gaat er mis bij een eerste rapport?
Bij een eerste rapport gaan vier dingen vaak mis, en drie daarvan ontstaan in stap 1.
De afbakening wordt te laat vastgelegd. Iemand voegt in week zes nog een dochteronderneming toe, en alle cijfers die al berekend waren, moeten opnieuw. Besluit welke rechtspersonen en locaties meetellen, leg dat schriftelijk vast en kom er daarna niet meer op terug.
De verslagperiode valt niet samen met het boekjaar. Als je de twee aan het begin gelijktrekt, kost dat niets. Achteraf is het lastig te herstellen, want je klant wil je cijfers vergelijken met je jaarrekening.
Er worden onderdelen uit de uitgebreide module toegezegd voordat de basismodule klaar is. Eén grote klant vraagt om iets uit de uitgebreide module, iemand zegt ja, en het rapport hangt ineens af van werk dat niemand heeft ingepland. De standaard is bewust zo opgezet dat de basismodule eerst komt.
De methode staat in één spreadsheet op één laptop. Een jaar later werkt die collega ergens anders, kan niemand de methode nog reconstrueren en zijn de cijfers niet meer te vergelijken met die van het jaar ervoor. Juist die vergelijking over meerdere jaren bepaalt voor het grootste deel wat een rapport in de jaren daarna waard is.
Wie tekent het rapport, en wanneer is het af?
Dat doe je zelf, en zo is de standaard ook bedoeld.
Omdat assurance niet verplicht is, bepaalt de lezer aan welke kwaliteitseisen het rapport moet voldoen en niet een accountant. Die lezer is een inkoper of duurzaamheidsmedewerker bij een klant, die beslist of hij je cijfers accepteert of er vragen over stelt. Een dikker document overtuigt hem niet. Hij wil een vastgelegde afbakening, een vastgelegde periode, een benoemde methode en cijfers waarvan hij kan zien hoe ze berekend zijn.
In de praktijk is een rapport af wanneer een collega die er niet aan heeft meegeschreven, elk willekeurig cijfer kan terugvoeren tot een brondocument zonder jou iets te vragen. Lukt dat niet, dan accepteert je klant het rapport dit jaar misschien nog, maar volgend jaar niet meer, als jij er niet bij bent om het toe te lichten.
Waar begin je?
Begin met stap 1 en neem daar op papier een uur voor. Leg vast welke rechtspersonen en locaties meetellen, welke periode je rapporteert en of je alleen de basismodule doet of ook de uitgebreide module. Dat uur kost het minst van het hele project en voorkomt de twee duurste fouten.
Begin daarna direct met de emissieberekening en verzamel de kwalitatieve informatie tegelijkertijd. Of je de inventaris op een platform of in een spreadsheet opbouwt, maakt voor het eerste rapport minder uit dan voor het tweede. Bij het tweede rapport heb je er vooral profijt van dat de methode hetzelfde is gebleven.
Wil je de stappen liever samen met iemand doorlopen, dan kun je daarvoor VSME-consultancy inschakelen. Je kunt ook een gesprek plannen, dan zeggen we je eerlijk of je deadline haalbaar is.
Bronnen: Aanbeveling (EU) 2025/1710 van de Commissie, Richtlijn (EU) 2026/470 en Richtlijn 2013/34/EU zoals gewijzigd, gecontroleerd tegen de tekst in het Publicatieblad, gelezen op 28 augustus 2026. Hedgehog-platform en Hedgehog op G2, gelezen op 27 augustus 2026.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-27.