In het kort
- De EU-taxonomie heeft geen eigen reikwijdte. Artikel 8 verwijst naar de CSRD, dus toen de EU de reikwijdte van de CSRD verkleinde, werd ook de groep bedrijven kleiner die over de taxonomie moet rapporteren.
- De CSRD vraagt om emissies in ton CO2-equivalent. De EU-taxonomie vraagt om drie financiële percentages en toetst gebouwen op hun energieverbruik in kilowattuur.
- De meeste bedrijven vallen nu onder geen van beide, maar krijgen toch vragen, omdat hun bank of hun klant er wel onder valt.
De CSRD en de EU-taxonomie zijn twee verschillende verplichtingen die voor dezelfde groep bedrijven gelden, en juist dat punt beschrijven bijna alle gidsen verkeerd. De EU-taxonomie heeft geen eigen reikwijdte: artikel 8 geldt voor elk bedrijf dat al moet rapporteren op grond van artikel 19 bis of 29 bis van de Jaarrekeningrichtlijn, en dat is de toets van de CSRD. Richtlijn (EU) 2026/470 van 24 februari 2026 beperkte de CSRD tot ondernemingen met zowel meer dan EUR 450 miljoen omzet als meer dan 1.000 werknemers, en daarmee werd ook de groep bedrijven die over de taxonomie moet rapporteren op hetzelfde moment kleiner, zonder dat de taxonomie zelf werd gewijzigd.
Met dat gegeven is het grootste deel van de verwarring opgelost. Hieronder lees je wat elk van beide van je vraagt als je eronder valt, en wat je doet als je onder geen van beide valt en toch vragen krijgt.
Wat is het werkelijke verschil tussen die twee?
De twee regelingen vragen om verschillende gegevens in verschillende eenheden, en binnen je bedrijf beantwoorden verschillende afdelingen ze.
| Aspect | CSRD | EU-taxonomie |
|---|---|---|
| Wat het is | Een rapportageverplichting, uitgewerkt in de ESRS | Een indeling van duurzame activiteiten plus een openbaarmakingsplicht op grond van artikel 8 |
| Waar het om vraagt | Duurzaamheidsinformatie, waaronder een broeikasgasinventarisatie | Het deel van de omzet, de investeringsuitgaven (CapEx) en de operationele uitgaven (OpEx) dat aan de taxonomie voldoet |
| De eenheid | Ton CO2-equivalent | Drie percentages, berekend uit je jaarrekening |
| Wie het beantwoordt | De duurzaamheidsafdeling, samen met finance | Finance, samen met de duurzaamheidsafdeling |
| Assurance | Limited assurance door een accountant | Wordt gerapporteerd in hetzelfde bestuursverslag |
Het verschil is zo samen te vatten: de CSRD vraagt hoeveel je hebt uitgestoten, en de taxonomie vraagt welk deel van je omzet en uitgaven naar activiteiten gaat die de EU als duurzaam aanmerkt. Een bedrijf kan een goed emissiecijfer hebben en toch een laag percentage activiteiten dat aan de taxonomie voldoet, en het omgekeerde komt ook voor.
Welke van de twee geldt voor mij, of allebei?
Voor beide geldt dezelfde toets, dus je hoeft maar één toets te doen.
Sinds Richtlijn (EU) 2026/470 gelden artikel 19 bis en 29 bis voor ondernemingen, en voor moederondernemingen van groepen op geconsolideerde basis, die in het boekjaar zowel een netto-omzet van meer dan EUR 450 miljoen als gemiddeld meer dan 1.000 werknemers hebben. Je moet aan beide voorwaarden voldoen. Blijf je onder een van de twee grenzen, dan val je buiten de CSRD en daarmee ook buiten de taxonomierapportage op grond van artikel 8.
Daaruit volgen drie dingen die we duidelijk willen noemen, omdat de meeste gepubliceerde gidsen nog de oude versie van deze toets beschrijven.
Het balanstotaal speelt geen rol. Beschrijft een gids een toets met "twee van de drie criteria", waaronder een balanstotaal, dan gaat het om de aparte toets voor grote ondernemingen uit de Jaarrekeningrichtlijn en niet om de toets van de CSRD. Dat zijn twee verschillende toetsen. Wij zien ze vaak door elkaar gehaald worden, ook op pagina's die in 2026 zijn bijgewerkt.
Beursgenoteerde mkb-bedrijven hoeven niet meer te rapporteren. Richtlijn (EU) 2026/470 heeft hun rapportageplicht niet uitgesteld maar volledig geschrapt, samen met de bevoegdheid van de Commissie om een aparte standaard voor beursgenoteerde mkb-bedrijven vast te stellen.
Er komen ook geen sectorspecifieke standaarden meer. De bevoegdheid om die vast te stellen en de bijbehorende deadline van 30 juni 2026 zijn allebei geschrapt. Een pagina die zegt dat je je moet voorbereiden op een ESRS voor je sector, beschrijft iets wat niet meer bestaat.
Wanneer gaat de smallere reikwijdte werkelijk gelden?
De smallere reikwijdte geldt voor boekjaren die op of na 1 januari 2027 beginnen, en de lidstaten moeten de richtlijn uiterlijk op 19 maart 2027 in nationale wetgeving hebben omgezet. Omdat het om een richtlijn gaat, hangt de precieze datum waarop de nieuwe reikwijdte in jouw land ingaat af van de nationale wet. Neem een nationale datum dus niet over van de website van een leverancier, ook niet van deze.
Bedrijven die al rapporteerden, zijn niet met terugwerkende kracht vrijgesteld. De EU heeft boekjaar 2024 bewust ongemoeid gelaten. In plaats daarvan heeft ze de periode voor de eerste groep bedrijven afgebakend: die loopt van 1 januari 2024 tot en met 31 december 2026. Lidstaten mogen bedrijven onder de nieuwe drempels vrijstellen voor de boekjaren 2025 en 2026. Dat is een keuze van de lidstaat, en geen vrijstelling waar je zelf een beroep op kunt doen.
De Europese Commissie heeft op 3 juli 2026 twee gedelegeerde handelingen vastgesteld, een over de herziene standaarden en een over de vrijwillige standaard. Eind augustus 2026 konden het Europees Parlement en de Raad er nog bezwaar tegen maken. Zolang ze niet in het Publicatieblad staan, zijn ze nog geen geldend recht. Beschouw een artikel dat de inhoud ervan beschrijft daarom als een verwachting.
Wat vraagt de taxonomie dat de CSRD niet vraagt?
De taxonomie vraagt om financiële percentages, en voor gebouwen en ander vastgoed toetst ze het energieverbruik en niet de CO2-uitstoot. Dat verrast veel mensen.
Heb je gebouwen in bezit, dan wordt onder activiteit 7.7 getoetst of ze bijdragen aan de beperking van klimaatverandering. Een gebouw voldoet als het minimaal energielabel A heeft, of als het qua operationeel primair energieverbruik bij de beste 15 procent van de gebouwen in het land of de regio hoort. Voor een groot utiliteitsgebouw, met een verwarmings- of koelvermogen van meer dan 290 kW, moet je daarnaast aantonen dat het efficiënt wordt beheerd door de energieprestatie te monitoren. De toets gaat dus over kilowatturen en energielabels. Nergens in het criterium komt een hoeveelheid CO2 voor.
Sinds 1 januari 2026 hoef je bovendien niet alles te beoordelen. Voor activiteiten die minder dan 10 procent uitmaken van de noemer van de betreffende kernindicator, mag je de beoordeling overslaan of ze onder de taxonomie vallen en of ze eraan voldoen. Voor financiële ondernemingen gelden vergelijkbare uitzonderingen.
Zegt iemand dat je voor de taxonomie je CO2-voetafdruk moet berekenen, dan klopt dat niet. De verplichting om je emissies te inventariseren komt uit de CSRD en de ESRS, of uit de vragen van je klanten en financiers. De vragen van de taxonomie beantwoord je met gegevens over energie en financiën.
Ik val buiten beide. Waarom krijg ik dan toch de vragen?
Bedrijven die wel onder de regels vallen, moeten ook gegevens rapporteren die bij jou liggen. Dat je vragen krijgt terwijl je zelf niet hoeft te rapporteren, is inmiddels eerder regel dan uitzondering.
Je klant valt onder de CSRD. Je klant moet rapporteren over zijn waardeketen en vraagt die gegevens daarom aan zijn leveranciers. Krijgt hij ze niet, dan moet hij ze schatten met bijvoorbeeld sectorgemiddelden. Je bent niet verplicht te antwoorden, maar als je niet antwoordt, kun je de klant kwijtraken. In jouw voordeel is dit veranderd: een leverancier met gemiddeld maximaal 1.000 werknemers in de waardeketen van een rapporterend bedrijf is een beschermde onderneming. Zo'n onderneming heeft het wettelijke recht om verzoeken te weigeren die verder gaan dan de vrijwillige standaard, en een contractbepaling die iets anders zegt, is niet bindend. Hoe je dat recht gebruikt, lees je in wat een klant je niet mag vragen.
Je bank valt onder de taxonomie. Banken rapporteren een Green Asset Ratio. De sjablonen daarvoor hebben aparte rijen voor leningen met woningen als onderpand en voor leningen voor de renovatie van gebouwen. Die rijen kan een bank alleen invullen met gegevens van de kredietnemer. Daarom krijgen vastgoedeigenaren die zelf niet hoeven te rapporteren toch een vragenlijst van hun bank.
Je wilt vrijwillig rapporteren. Daarvoor is VSME ontwikkeld. VSME bepaalt ook hoeveel een klant onder de CSRD maximaal van je mag vragen. Het is een standaard van EFRAG en niet van de Europese Commissie, en in het EU-recht is het op dit moment alleen een niet-bindende aanbeveling van de Commissie. We behandelen VSME in de VSME-standaard.
Voldoe je aan de één als je aan de ander voldoet?
Nee. Het loont om die vraag serieus te nemen, want de twee lijken zoveel op elkaar dat je zou denken dat de ene de andere kan vervangen.
Beide rapportages gebruiken dezelfde onderliggende gegevens: dezelfde meterstanden, dezelfde afbakening van entiteiten en dezelfde verdeling tussen verhuurder en huurder. Maar de uitkomsten kunnen elkaar niet vervangen. Uit een emissie-inventarisatie volgt geen percentage activiteiten dat aan de taxonomie voldoet, en dat percentage zegt niets over je emissies. Val je onder de CSRD, dan val je ook onder artikel 8 en moet je beide rapportages maken.
Je hoeft dus niet te kiezen, maar je moet wel de goede volgorde aanhouden. Zorg eerst dat de afbakening en de dataverzameling in één keer goed zijn, en maak daarna uit dezelfde gegevens twee verschillende rapportages. Wie de onderliggende gegevens twee keer verzamelt, maakt een dure fout.
Wat moet je als eerste doen?
Doe de toets met je eigen cijfers. Dat kost een minuut, en de uitkomst bepaalt al je andere beslissingen. Heb je zowel meer dan EUR 450 miljoen omzet als meer dan 1.000 werknemers? Ben je een moederonderneming, kijk dan naar de geconsolideerde cijfers.
Val je erbuiten, dan hoef je niet aan regels te voldoen, maar moet je vragen van klanten en banken goed beantwoorden en vragen weigeren die verder gaan dan de vrijwillige standaard. Val je eronder, begin dan met de emissie-inventarisatie, want daar heb je van alle onderdelen van de ESRS de meeste tijd voor nodig.
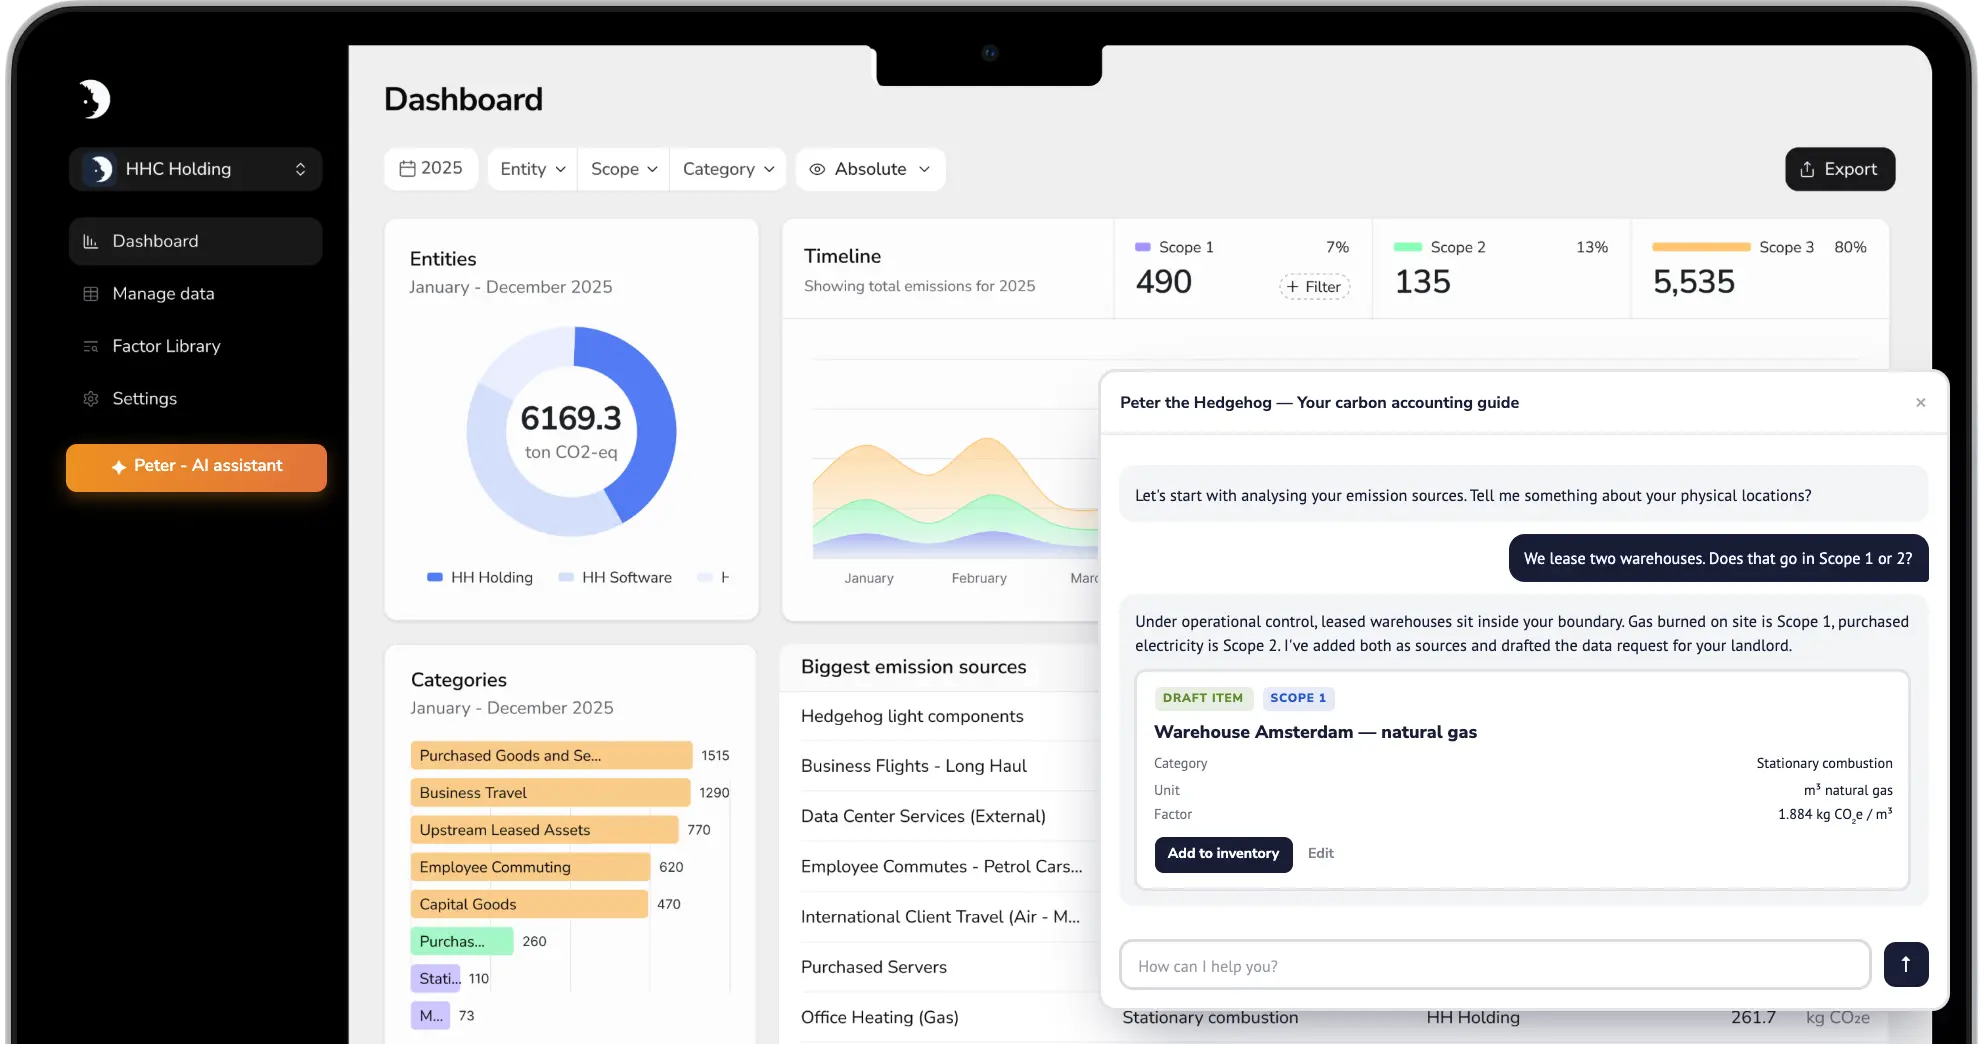
In beide gevallen kun je met een gratis account zonder verkoopgesprek een eerste inventarisatie opbouwen, en zien wat je met je huidige gegevens kunt berekenen. Het platform noemt de CSRD bij de ondersteunde wetgeving. De bibliotheek bevat meer dan 20.000 spend-based en activity-based emissiefactoren, en je kunt entiteiten beheren over meerdere locaties en vestigingen.
Wil je het platform specifiek voor de CSRD gebruiken, dan moet je één beperking kennen. Een klant uit het middensegment gaf ons in juni 2026 op G2 een 3,5 van de 5. Die klant schreef dat het platform minder compleet is als je een breder platform voor ESG-data en -rapportage zoekt, bijvoorbeeld voor de CSRD, omdat het geen functie heeft voor het beheer van gegevensbronnen en geen monitoring van decarbonisatiedoelen. De emissieberekening dekken wij goed. Het volledige ESRS-verslag vraagt meer, en daarvoor is ons CSRD-advies bedoeld.
Bronnen: Richtlijn (EU) 2026/470 van 24 februari 2026, Verordening (EU) 2020/852 artikel 8, Gedelegeerde Verordening (EU) 2021/2139 activiteit 7.7, Gedelegeerde Verordening (EU) 2026/73, Richtlijn (EU) 2022/2464, alle gelezen aan de hand van de tekst in het Publicatieblad. Gecontroleerd op 28 augustus 2026. Omdat 2026/470 een richtlijn is, bepaalt de nationale omzetting de precieze datum waarop de smallere reikwijdte in jouw land geldt.
Feiten op deze pagina zijn voor het laatst geverifieerd op 2026-08-28.